


Plena Saúde: Preço, Planos e Rede Credenciada
A Plena Saúde é uma operadora regional com mais de 150 mil clientes na capital paulista e Grande SP, com rede própria de 4 hospitais com pronto-socorro 24h e 22 unidades ambulatoriais. Os planos individuais custam a partir de R$ 207,80 por mês, os familiares a partir de R$ 187,02 e os empresariais a partir de R$ 112,48. Neste guia completo, você confere as tabelas de preços completas por faixa etária, entende como funciona a coparticipação parcial, conhece a rede credenciada e por fim, descobre se vale a pena contratar.
Resposta rápida: quanto custa o plano de saúde Plena Saúde?
O plano de saúde Plena Saúde custa a partir de R$ 207,80/mês no individual (Confort 300, enfermaria, faixa 0 a 23 anos), ou a partir de R$ 187,02/mês no familiar e a partir de R$ 112,48/mês no empresarial (CNPJ com 30 a 99 vidas, Confort 300 PME, enfermaria). Todos os planos têm coparticipação parcial, e o valor varia por faixa etária, acomodação ou nível de cobertura.
O que é a Plena Saúde?
A Plena Saúde é uma operadora de planos de saúde regional, com foco na capital paulista, Grande São Paulo, ABCD e Alto Tietê. Dessa forma, a operadora reúne mais de 150 mil clientes e se diferencia pelo modelo de rede própria: são 22 unidades ambulatoriais e 4 hospitais próprios com pronto-socorro 24 horas, incluindo o Hospital Previna São Paulo (Taipas) e unidades em Franco da Rocha e Mogi das Cruzes.
A qualidade do atendimento é reconhecida: a Plena Saúde mantém reputação “Boa” no Reclame Aqui e é uma empresa verificada pelo selo RAV do portal — o que atesta credibilidade, bem como existência comprovada.
Quais são os planos ?
A Plena Saúde oferece quatro linhas de planos, mas todas com coparticipação parcial:
- Confort 300 — o plano de entrada, com rede própria e credenciada essencial
- Confort 500 — cobertura ampliada, com mais hospitais e clínicas credenciadas
- Blue 600 — disponível no empresarial (30 a 99 vidas), nível intermediário-superior
- Jade — o plano mais completo do portfólio empresarial
Todos cobrem consultas, exames, internações, cirurgias e obstetrícia, com opções de acomodação em enfermaria ou apartamento. As modalidades disponíveis são individual, familiar e empresarial (PME a partir de 2 vidas).
Tabela de preços Pessoa Física
Valores mensais com coparticipação parcial, por faixa etária:
| Tabela Plena Saúde Individual | ||
|---|---|---|
| Faixa etária | Confort 300 Enf | Confort 500 Enf |
| 0 a 18 anos | R$ 207,80 | R$ 351,35 |
| 19 a 23 anos | R$ 207,80 | R$ 351,35 |
| 24 a 28 anos | R$ 303,80 | R$ 393,69 |
| 29 a 33 anos | R$ 303,80 | R$ 442,05 |
| 34 a 38 anos | R$ 423,80 | R$ 457,65 |
| 39 a 43 anos | R$ 423,80 | R$ 476,39 |
| 44 a 48 anos | R$ 483,80 | R$ 649,21 |
| 49 a 53 anos | R$ 483,80 | R$ 689,26 |
| 54 a 58 anos | R$ 603,80 | R$ 706,41 |
| 59 anos ou mais | R$ 603,80 | R$ 706,41 |
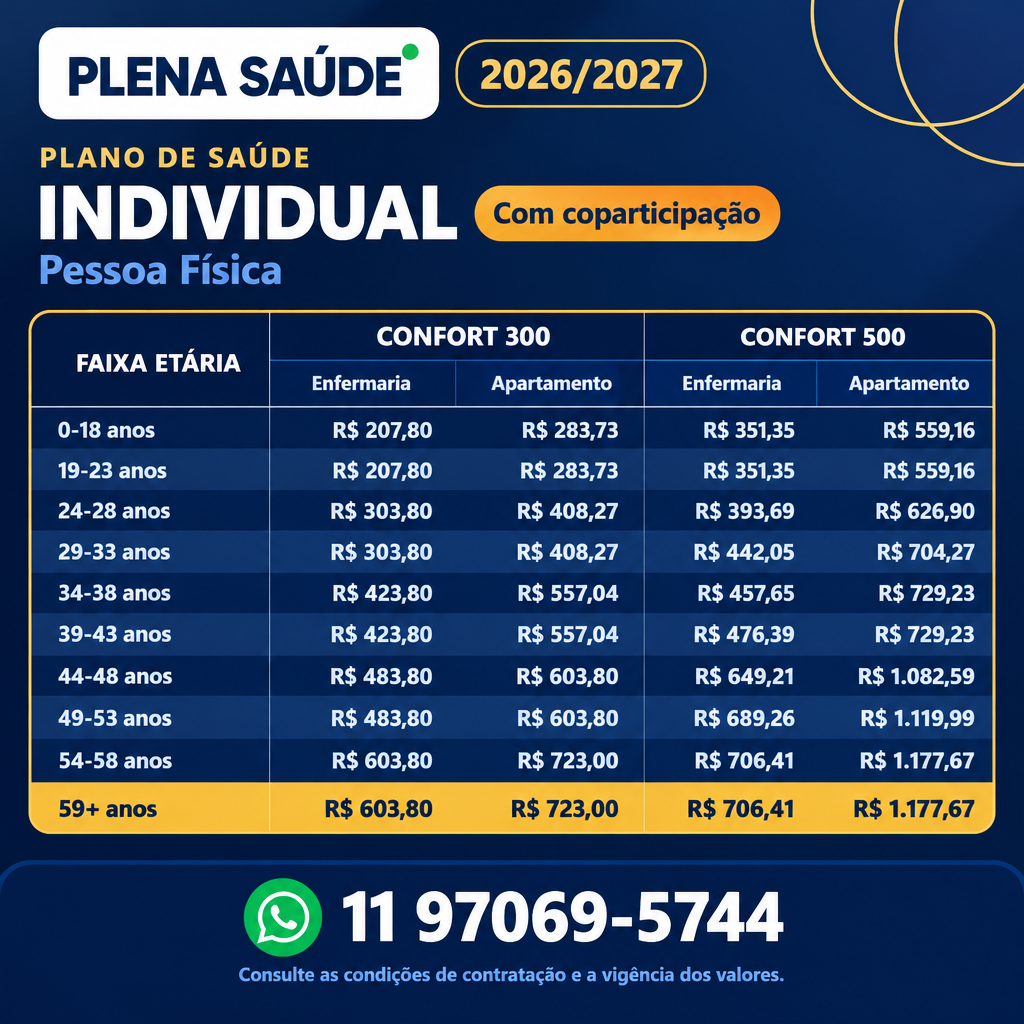
Tabela de Preço Plena Saúde Familiar
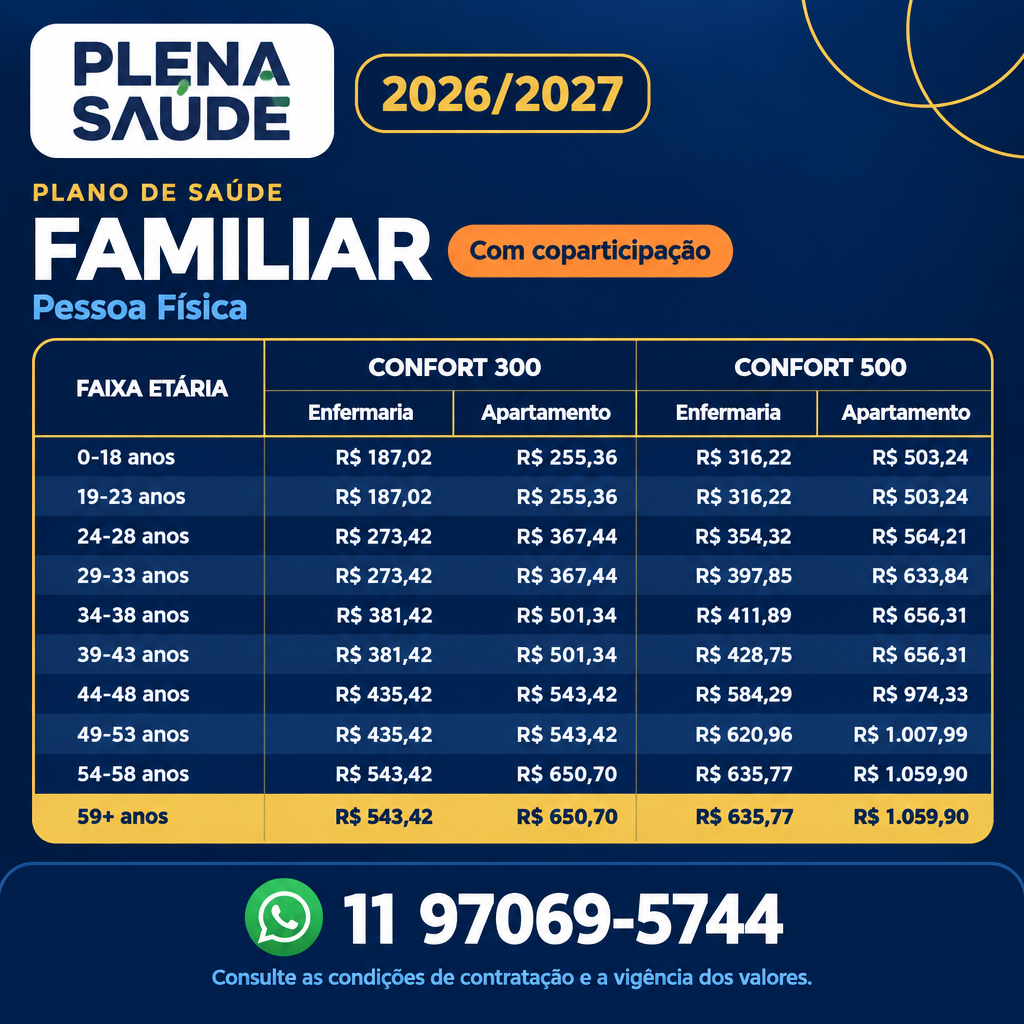
Tabela de preço Empresarial (1 a 29 vidas)
Valores mensais por beneficiário, com coparticipação parcial:
| Tabela Plena Saúde Empresarial | ||
|---|---|---|
| Faixa etária | Confort 300 PME Enf | Confort 500 PME Enf |
| 0 a 18 anos | R$ 124,98 | R$ 191,07 |
| 19 a 23 anos | R$ 138,18 | R$ 257,73 |
| 24 a 28 anos | R$ 150,84 | R$ 306,24 |
| 29 a 33 anos | R$ 168,29 | R$ 306,24 |
| 34 a 38 anos | R$ 197,68 | R$ 306,24 |
| 39 a 43 anos | R$ 243,92 | R$ 365,88 |
| 44 a 48 anos | R$ 304,84 | R$ 474,12 |
| 49 a 53 anos | R$ 392,46 | R$ 615,63 |
| 54 a 58 anos | R$ 414,06 | R$ 681,70 |
| 59 anos ou mais | R$ 414,06 | R$ 681,70 |
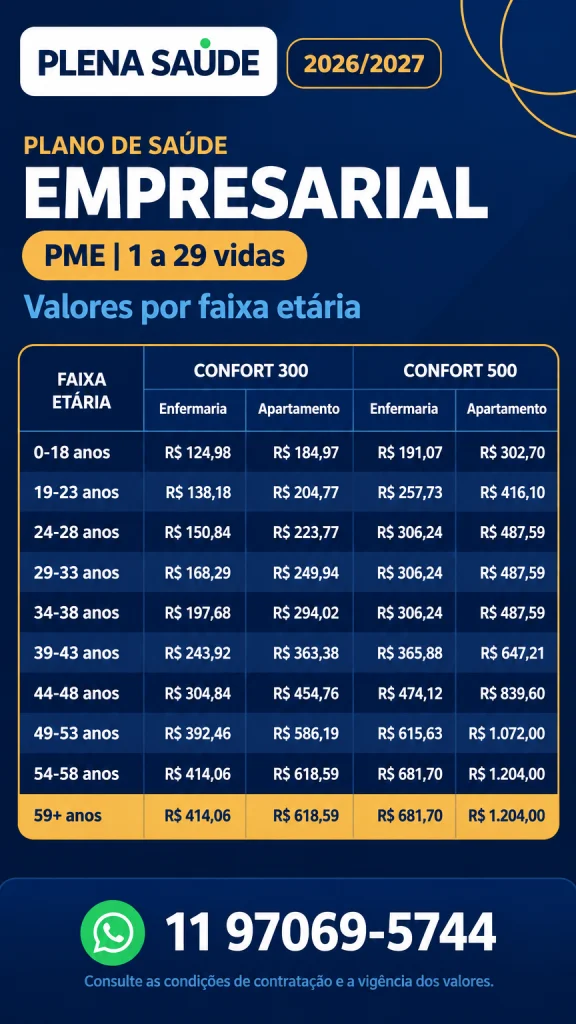
Tabela de preço Plena Saúde Empresarial
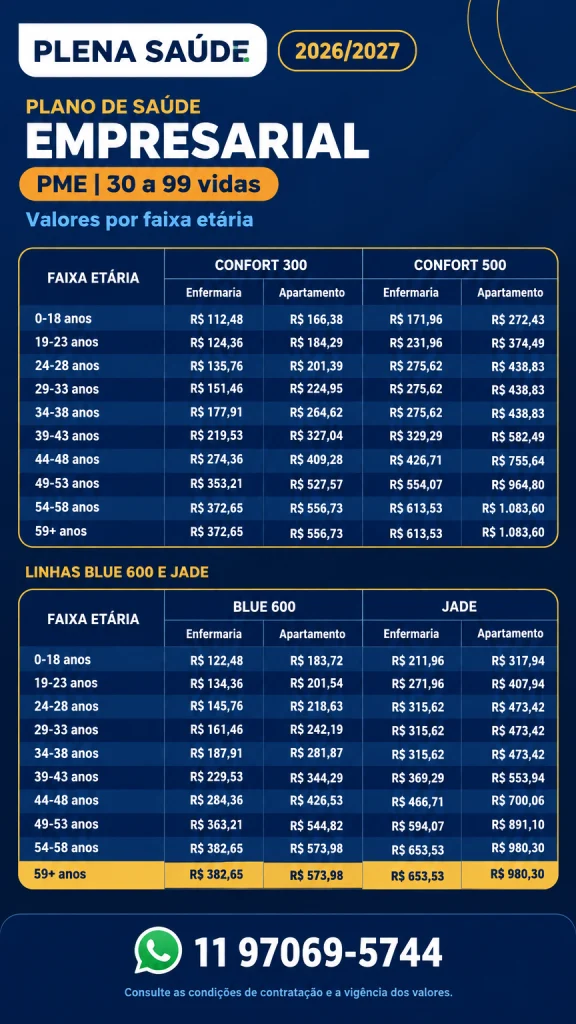
Como funciona a coparticipação parcial na Plena Saúde?
Na coparticipação parcial, você paga uma mensalidade reduzida e um percentual do custo a cada uso de consulta, exame ou procedimento.
Vale a pena para quem usa o plano com moderação. Mas, quem usa muito pode pagar mais no fim do mês; quem prefere previsibilidade total deve avaliar operadoras sem coparticipação.
Qual é a rede credenciada da Plena Saúde?
A Plena Saúde tem rede própria ou credenciada concentrada em São Paulo e região:
- 4 hospitais próprios com pronto-socorro 24h — Hospital Previna São Paulo (Taipas), Franco da Rocha, Mogi das Cruzas e mais uma unidade
- 22 unidades ambulatoriais próprias para consultas ou exames
- Rede credenciada de clínicas em diversos bairros da capital paulista ou região metropolitana
- Pronto atendimento digital para urgências de baixa complexidade
Consulte o guia médico no site oficial para confirmar prestadores por especialidade ou bairro — a rede varia por produto contratado.
Onde a Plena Saúde atende?
A Plena Saúde atende tanto na capital paulista, Grande São Paulo, ABCD, bem como no Alto Tietê, com unidades próprias espalhadas pela região. A abrangência é regional e por isso a operadora não tem cobertura nacional, e o reembolso não está previsto no contrato, sendo necessário usar a rede credenciada.
Para quem circula apenas pela região metropolitana de São Paulo, sem dúvida a rede densa compensa a abrangência limitada. No entanto, quem viaja com frequência deve avaliar operadoras nacionais.
Como funciona a carência na Plena Saúde?
A carência segue as regras da ANS:
| Tipo de cobertura | Carência máxima |
|---|---|
| Urgência ou emergência | 24 horas |
| Consultas ou exames simples | 30 dias |
| Cirurgias ou internações | 180 dias |
| Parto (gestação planejada) | 300 dias |
| Doença ou lesão preexistente (CPT) | Até 24 meses |
No plano odontológico da Plena Saúde, a carência para procedimentos de prevenção é de 30 dias. Quem faz portabilidade de carências aproveita os prazos já cumpridos no plano anterior.
A Plena Saúde é boa? Vale a pena?
Sim, para quem mora em São Paulo ou região. A Plena Saúde mantém reputação “Boa” no Reclame Aqui, é empresa verificada pelo selo RAV e tem mais de 150 mil clientes.
Certamente, os pontos fortes são a rede própria com 4 hospitais 24h, os preços competitivos (a partir de R$ 112,48 no empresarial) e o pronto atendimento digital. Mas, os pontos de atenção são a abrangência regional (sem cobertura nacional) e a ausência de reembolso — o atendimento é restrito à rede própria e credenciada.
Regra prática: se você mora na capital paulista, Grande SP, ABCD ou Alto Tietê e busca custo-benefício com rede própria, a Plena Saúde é uma das melhores opções regionais.
Como contratar o plano Plena Saúde?
O passo a passo completo:
- Escolha o plano conforme seu perfil — Confort 300 ou Confort 500, individual, familiar ou empresarial
- Solicite uma cotação atualizada com um corretor autorizado
- Separe os documentos — RG e CPF ou CNH e comprovante de endereço (para empresa: CNPJ ativo e contrato social)
- Preencha a Declaração de Saúde informando doenças preexistentes
- Assine a proposta e aguarde a ativação
A contratação pode ser feita pelo site oficial ou pela central de vendas. Contar com um corretor de seguros autorizado garante a tabela vigente, ajuda a escolher entre Confort 300 ou Confort 500 e orienta sobre a melhor acomodação para seu perfil — evitando pagar mais do que o necessário.
Perguntas frequentes sobre a Plena Saúde
Qual o plano mais barato da Plena Saúde? O Confort 300 PME em enfermaria é o mais acessível: R$ 112,48 por mês para empresas com 30 a 99 vidas (faixa 0 a 18 anos). No individual, o Confort 300 enfermaria parte de R$ 207,80.
A Plena Saúde tem reembolso? Não. A Plena Saúde não prevê reembolso em contrato — o atendimento deve ser feito na rede própria e credenciada, que concentra hospitais e clínicas em São Paulo e região.
A Plena Saúde tem hospital próprio? Sim. São 4 hospitais próprios com pronto-socorro 24 horas — incluindo o Hospital Previna São Paulo, em Taipas — e 22 unidades ambulatoriais próprias para consultas e exames.
A Plena Saúde atende fora de São Paulo? Não. A abrangência é regional, cobrindo capital paulista, Grande São Paulo, ABCD e Alto Tietê. Em urgência e emergência fora da área, aplicam-se as regras da Lei 9.656/98.
Conclusão
A Plena Saúde é uma operadora regional sólida, com mais de 150 mil clientes, rede própria de 4 hospitais 24h e preços a partir de R$ 207,80 no individual, R$ 187,02 no familiar ou R$ 112,48 no empresarial. A escolha entre Confort 300 ou Confort 500 depende do seu orçamento e da necessidade de rede ampliada — e a coparticipação parcial é o que mantém as mensalidades acessíveis.
Quer saber quanto custa o plano Plena Saúde para o seu perfil? Solicite uma cotação personalizada e receba a tabela vigente para sua faixa etária, sem compromisso — um especialista compara as opções e por fim, apresenta o plano com o melhor custo-benefício em São Paulo e região.
Plano de Saúde Sagrada Família: Preços, Planos e Rede em 2026
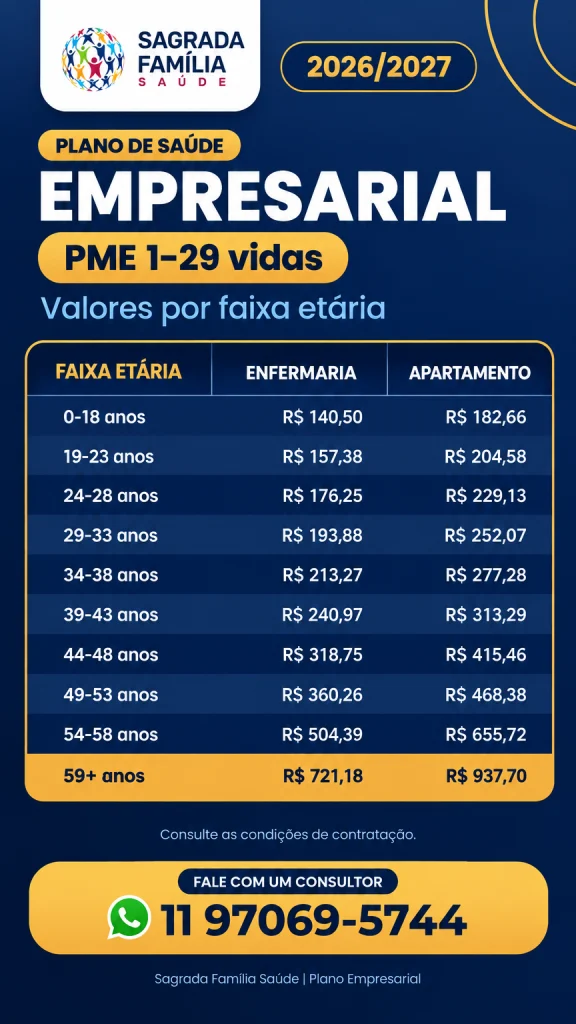
O plano de saúde Sagrada Família custa a partir de R$ 140,50 por mês (enfermaria) e R$ 182,66 (apartamento), na faixa de 0 a 18 anos, com referência de julho/2026. A operadora do Grupo São Francisco tem 6 hospitais próprios na Grande São Paulo, cobertura ambulatorial, hospitalar com obstetrícia e nenhum plano com coparticipação. O individual é disponível a partir de 44 anos; empresas contratam por CNPJ.
Atualizado em outubro de 2026. Cada tabela indica a própria data de referência.
Como comparamos os planos
Este guia é mantido pelo corretor Caciano, com registros SUSEP pessoa física e jurídica e mais de 10 anos de experiência em planos de saúde.
- Fontes: site oficial da Sagrada Família Saúde, tabelas comerciais vigentes (julho/2026) e regras da ANS.
- Critérios: preço por faixa etária, elegibilidade, acomodação, rede própria e credenciada, carências e coparticipação.
- Transparência: a Pedrano Seguros comercializa planos das operadoras citadas e recebe remuneração por intermediação.
O que é a Sagrada Família Saúde?
A Sagrada Família Saúde é uma operadora regional vinculada ao Grupo São Francisco, com sede em Osasco (SP) e registro na ANS. Seu diferencial é a rede própria: 6 hospitais administrados pelo grupo em São Paulo, Osasco, Cotia, Mauá e São Roque, o que garante padrão de atendimento uniforme e mensalidades competitivas.
Por ser regional, a operadora precifica pela rede local — os valores e os prestadores variam conforme a cidade de contratação. É uma escolha forte para quem vive, trabalha ou se trata na capital e na Grande São Paulo, e não pretende pagar por uma abrangência nacional que não usa.
Quais são os planos Sagrada Família?
A operadora organiza o portfólio em duas portas de entrada: coletivo empresarial (por CNPJ) e individual/familiar ou adesão (por CPF ou vínculo com entidade de classe).
- PME I: a porta de entrada empresarial. Cobertura completa na Grande SP, rede própria do Grupo São Francisco e o melhor custo-benefício da linha.
- PME II: padrão superior de rede, com credenciamento ampliado além dos hospitais próprios — mais especialistas e laboratórios disponíveis.
- PME Especial: a versão mais completa da linha empresarial, com acesso ao padrão mais amplo de prestadores da operadora.
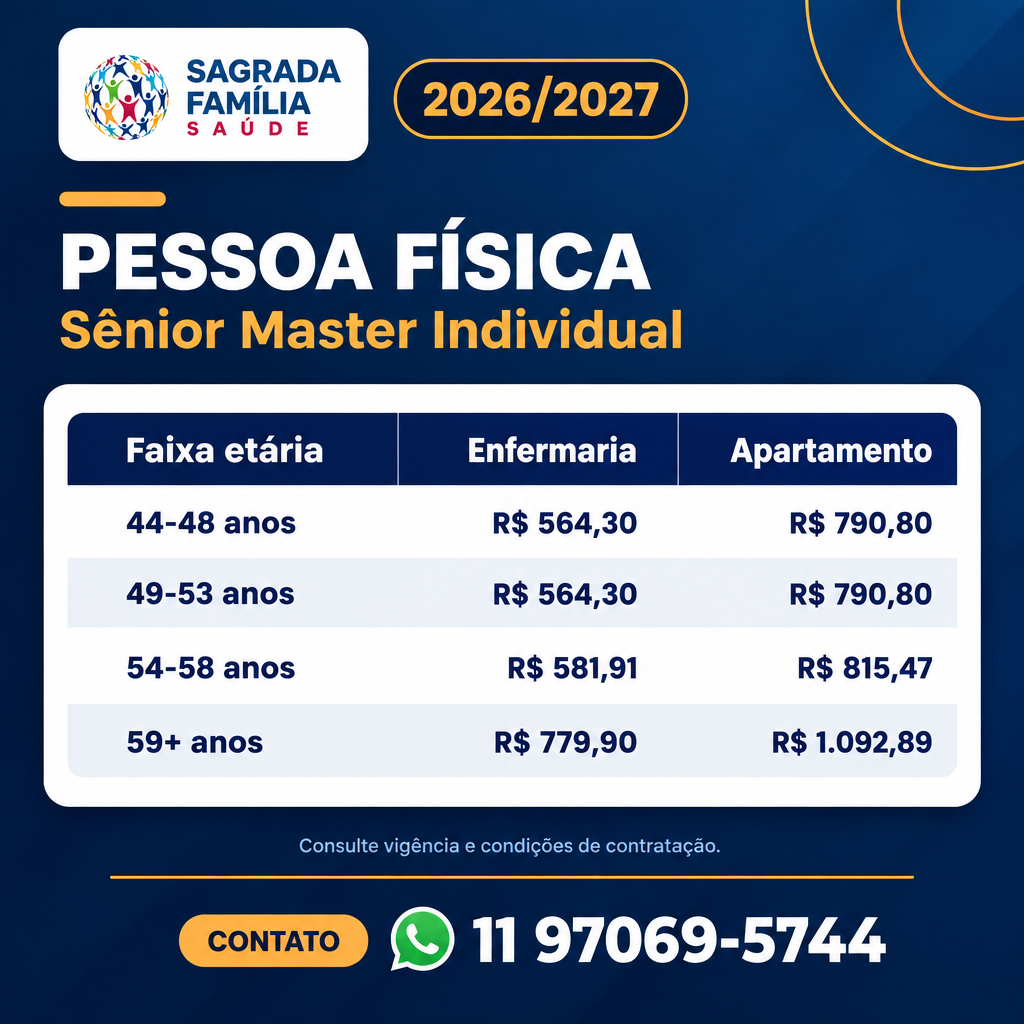
- Sênior (individual/familiar): a única linha disponível para pessoa física, voltada para quem tem 44 anos ou mais.
- Adesão: para associados de entidades e categorias profissionais (como conselhos e sindicatos parceiros), com opção de enfermaria ou apartamento.
Tabela comparativa: planos e condições
| Plano | Contratação | Acomodação | Coparticipação | Segmentação | Elegibilidade |
|---|---|---|---|---|---|
| PME I | Coletivo empresarial | Enfermaria ou apartamento | Não | Amb. + Hosp. + Obstetrícia | CNPJ, a partir de 1 vida* |
| PME II | Coletivo empresarial | Enfermaria ou apartamento | Não | Amb. + Hosp. + Obstetrícia | CNPJ, a partir de 1 vida* |
| PME Especial | Coletivo empresarial | Enfermaria | Não | Amb. + Hosp. + Obstetrícia | CNPJ, a partir de 1 vida* |
| Sênior | Individual / familiar | Enfermaria | Não | Amb. + Hosp. + Obstetrícia | Pessoa física, a partir de 44 anos |
| Adesão | Coletivo por adesão | Enfermaria ou apartamento | Não | Amb. + Hosp. + Obstetrícia | Associados de entidades parceiras |
Quanto custa o plano Sagrada Família?
Os valores de entrada publicados para a cidade de São Paulo, na faixa de 0 a 18 anos, com referência de julho/2026, são:
| Plano | Abrangência | Acomodação | A partir de (0–18 anos) |
|---|---|---|---|
| SFS QC | Regional | Enfermaria | R$ 140,50/mês |
| SFS QP | Regional | Apartamento | R$ 182,66/mês |
O preço sobe conforme a faixa etária do beneficiário. Na tabela da operadora, a mensalidade da última faixa (59 anos ou mais) chega a aproximadamente 5 vezes o valor inicial, com os maiores saltos entre 49 e 53, 54 e 58 e 59+ anos. Quem está perto de completar uma nova faixa pode ter a mensalidade alterada no mês seguinte ao aniversário — um fator que deve entrar na conta de longo prazo, não só o preço de entrada.
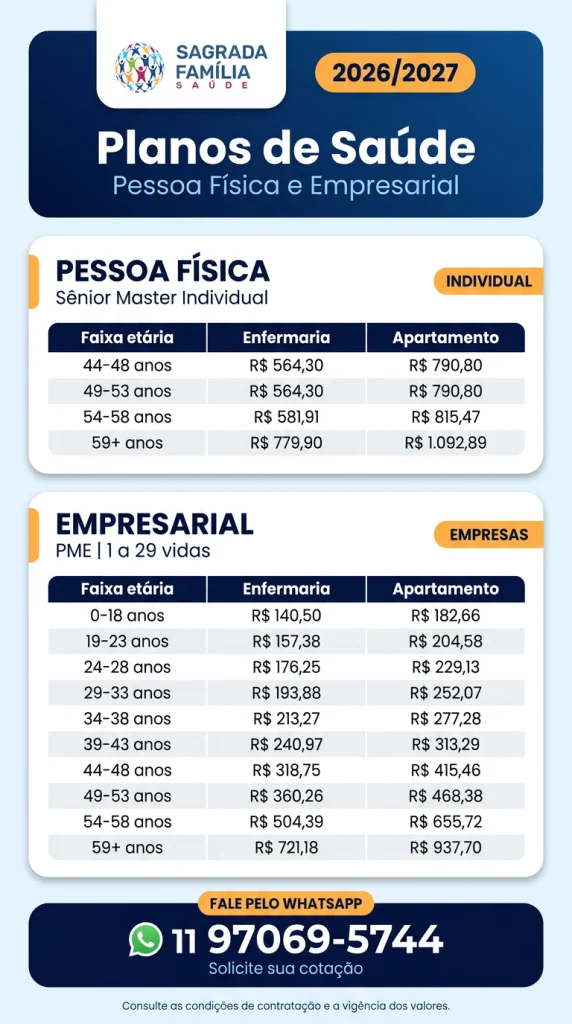
Tabela de Preços Sagrada Família
Preço Sagrada Família Individual
Preço Sagrada Família Empresarial
Rede credenciada e hospitais próprios
A rede própria do Grupo São Francisco inclui o Hospital Sagrada Família (Vila Formosa), o Sagrada Família Mauá, o Sagrada Família Kids e os hospitais São Francisco de Osasco, Cotia e São Roque. Todos os planos dão acesso a essa rede.
Os planos PME II, PME Especial e Adesão somam a rede credenciada ampliada, com clínicas, consultórios e laboratórios além dos hospitais próprios. A presença de cada prestador varia conforme o produto e a cidade — antes de contratar, liste os hospitais e médicos indispensáveis para você e confirme se aparecem no credenciado do plano exato que está cotando.
Carências, cobertura e reajuste
A cobertura de todos os planos segue o rol da ANS: consultas, exames, terapias, internações e obstetrícia. Os prazos máximos de carência são os da lei: 24 horas para urgência ou emergência, 300 dias para parto e 180 dias para os demais procedimentos — o contrato pode prever prazos menores, e é o que estiver na proposta que vale.
Mas, quem declara doença preexistente entra em Cobertura Parcial Temporária (CPT): por até 24 meses, ficam sem cobertura os procedimentos de alta complexidade ligados à condição declarada. Os demais atendimentos seguem normalmente. E atenção ao reajuste: no individual, a ANS fixa teto anual; no coletivo, o percentual segue o contrato — peça o histórico de reajustes antes de assinar.
Vale a pena contratar o plano Sagrada Família?
O plano Sagrada Família faz sentido para três perfis. Empresas ou MEIs da Grande São Paulo que querem cobertura completa com custo previsível — sem coparticipação e com contratação enxuta. Ou para pessoas a partir de 44 anos que usam a rede da zona leste, Osasco e região — onde a rede própria concentra os hospitais. E associados de entidades parceiras, que acessam a modalidade de adesão com condições diferenciadas.
Para quem precisa de cobertura nacional, viaja muito ou quer hospitais fora da Grande SP, operadoras com abrangência nacional atendem melhor. A decisão prática é simples: se os hospitais que você realmente usa estão na rede própria ou credenciada, o custo-benefício regional tende a vencer.
Perguntas frequentes sobre o plano Sagrada Família
Quanto custa o plano de saúde Sagrada Família?
O plano Sagrada Família custa a partir de R$ 140,50 por mês na acomodação em enfermaria ou R$ 182,66 em apartamento, na faixa de 0 a 18 anos, com referência de julho/2026 para a cidade de São Paulo. Os valores variam por cidade, idade ou modalidade — a mensalidade da faixa 59+ chega a cerca de 5 vezes o valor inicial.
O plano Sagrada Família tem coparticipação?
Não. Todos os planos da Sagrada Família Saúde — PME I, PME II, PME Especial, Sênior ou Adesão — são sem coparticipação. Você paga apenas a mensalidade, sem taxa adicional em consultas, exames ou internações cobertos pelo plano, o que garante previsibilidade total no orçamento de saúde.
Quem pode contratar o plano Sagrada Família?
Pessoa física a partir de 44 anos contrata a linha Sênior na modalidade individual ou familiar. Empresas contratam as linhas PME por CNPJ. Associados de entidades e categorias profissionais parceiras têm a modalidade de adesão, com opção de enfermaria ou apartamento.
MEI pode contratar o plano Sagrada Família?
Sim. O MEI pode contratar as linhas empresariais (PME) da Sagrada Família por CNPJ, com contratação a partir de 1 vida, conforme o produto. O titular e seus dependentes contam como vidas, e as mensalidades empresariais costumam ser menores que as da contratação individual.
Quais hospitais atendem o plano Sagrada Família?
A rede própria inclui o Hospital Sagrada Família (Vila Formosa), o Sagrada Família Mauá, o Sagrada Família Kids e por fim, os hospitais São Francisco de Osasco, Cotia e São Roque. Os planos PME II, PME Especial e Adesão contam ainda com rede credenciada ampliada. Confirme os prestadores do produto exato antes de contratar.
Quais cidades o plano Sagrada Família atende?
A Sagrada Família Saúde atende a cidade de São Paulo, Osasco, Cotia, Mauá e São Roque, na região metropolitana de São Paulo. A operadora é regional: os preços e a rede credenciada variam conforme a praça de contratação. Para quem atende ou trabalha fora dessas cidades, vale comparar operadoras de abrangência nacional.
Qual a carência do plano Sagrada Família?
Os prazos máximos de carência são definidos pela ANS: 24 horas para urgência ou emergência, 300 dias para parto e 180 dias para os demais procedimentos. O contrato pode prever prazos menores ou isenção conforme a contratação. Mas quem vem de outro plano pode usar a portabilidade de carências da ANS, se elegível.
O plano Sagrada Família cobre parto?
Sim. Todos os planos da Sagrada Família Saúde têm segmentação ambulatorial + hospitalar com obstetrícia, incluindo parto conforme o rol da ANS. O parto a termo tem carência máxima de 300 dias por lei. Mas, confirme na proposta as condições específicas da cobertura obstétrica do produto contratado.
Vale a pena o plano Sagrada Família?
Vale para quem vive e se trata na Grande São Paulo e quer cobertura completa sem coparticipação, com rede própria de 6 hospitais e mensalidades a partir de R$ 140,50. Para quem precisa de cobertura nacional ou tem menos de 44 anos sem vínculo empresarial ou de adesão, outras operadoras atendem melhor. Compare a rede antes de decidir.
Receba uma cotação para o seu perfil
Informe sua cidade, idade, número de vidas ou hospitais de preferência no formulário. Você recebe uma comparação com os planos Sagrada Família que se encaixam no seu perfil — ou, se fizer sentido, alternativas de outras operadoras da Grande SP — sem custo e sem compromisso.
Amil ou Unimed: qual plano de saúde escolher em 2026
A Amil costuma ser mais barata na entrada e tem rede nacional mais ampla, com planos a partir de R$ 126,03 por mês. A Unimed tem rede própria regional mais forte e é a melhor escolha para quem quer atendimento perto de casa. Na prática, a Amil vence em preço e abrangência nacional; a Unimed vence em rede local e relacionamento com o médico de confiança.
'/%3E%3Crect x='460' y='40' width='300' height='240' rx='18' fill='%2300995D' filter='url(%23s)'/%3E%3Cpath d='M190 90 l32 12 v30 c0 26-14 44-32 54 c-18-10-32-28-32-54 v-30 z' fill='%23ffffff' opacity='0.9'/%3E%3Crect x='181' y='190' width='18' height='44' fill='%23ffffff'/%3E%3Crect x='168' y='203' width='44' height='18' fill='%23ffffff'/%3E%3Ctext x='190' y='270' font-family='Arial' font-size='34' font-weight='700' fill='%23ffffff' text-anchor='middle'%3EAmil%3C/text%3E%3Cpath d='M610 90 l32 12 v30 c0 26-14 44-32 54 c-18-10-32-28-32-54 v-30 z' fill='%23ffffff' opacity='0.9'/%3E%3Crect x='601' y='190' width='18' height='44' fill='%2300995D'/%3E%3Crect x='588' y='203' width='44' height='18' fill='%2300995D'/%3E%3Ctext x='610' y='270' font-family='Arial' font-size='34' font-weight='700' fill='%23ffffff' text-anchor='middle'%3EUnimed%3C/text%3E%3Ccircle cx='400' cy='160' r='34' fill='%231A1D23'/%3E%3Ctext x='400' y='170' font-family='Arial' font-size='26' font-weight='700' fill='%23ffffff' text-anchor='middle'%3Evs%3C/text%3E%3C/svg%3E)
Amil ou Unimed é a dúvida mais comum de quem procura um plano de saúde com boa rede e preço justo. A escolha entre Amil ou Unimed depende de três fatores: onde você mora, quais hospitais precisa e quanto usa o plano. Amil ou Unimed têm modelos de negócio diferentes, e entender essa diferença é o que resolve a decisão.
De um lado, a Amil é uma empresa de capital aberto, integrante do UnitedHealth Group, com rede nacional padronizada. Do outro, a Unimed é um sistema de cooperativas médicas, com rede própria regional e forte presença local. Por isso, o comparativo abaixo separa preço, rede, carência e reajuste critério por critério. Dados do setor, como os publicados pelo dados do setor de saúde suplementar, ajudam a entender esse mercado.
Amil ou Unimed: qual é melhor?
Não existe um vencedor absoluto entre as duas operadoras. Portanto, a melhor escolha depende de três fatores: onde você mora, se usa o plano com frequência e se precisa de cobertura nacional. Quem vive em uma cidade com forte presença da cooperativa tende a se beneficiar da Unimed local.
Já quem viaja com frequência ou trabalha em mais de um estado costuma valorizar a rede nacional da Amil. Essa diferença aparece com clareza no uso diário.
Escolha Amil se...
- Você quer o menor preço de entrada
- Viaja ou mora em mais de um estado
- Prefere uma rede padronizada em todo o país
- Não tem um médico de confiança definido
Escolha Unimed se...
- Sua cidade tem forte presença da cooperativa
- Quer atendimento perto de casa
- Já tem um médico de confiança na rede
- Prefere a continuidade do acompanhamento local
Comparativo Amil x Unimed: 10 critérios lado a lado
Critérios gerais das duas operadoras. Os valores podem variar conforme a cidade e a modalidade.

| Critério | Amil | Unimed |
|---|---|---|
| Modelo de negócio | Operadora do UnitedHealth Group, capital aberto | Cooperativa médica, 340+ singulares |
| Fundação | 1978, Rio de Janeiro | 1975, Santos |
| Abrangência | Nacional com linhas regionais e nacionais | Municipal, estadual e nacional conforme a singular |
| Rede | 2 mil hospitais e clínicas, 20 mil médicos | Rede própria e credenciada da cooperativa local |
| Preço de entrada | A partir de R$ 126,03 Bronze enfermaria | A partir de R$ 131,36 na faixa 0 a 18 em Belo Horizonte, conforme a singular |
| Plano individual | Somente por adesão com CPF | Disponível em várias singulares |
| Reembolso | Presente nas linhas Prata, Ouro, Platinum e Black | Presente nas linhas Estilo, Absoluto, Superior e Exclusivo |
| Ponto forte | Preço e abrangência nacional | Rede local e continuidade do médico |
| Ponto fraco | Rede local menos densa em algumas praças | Preço mais alto e variação grande entre singulares |
Quer ver qual combinação faz sentido para o seu caso?
Quero comparar Amil e Unimed para o meu perfilPreço Amil ou Unimed: qual das duas é mais barata?
A Amil tem o preço de entrada mais baixo na maioria das praças. Mesmo assim, a Unimed pode ser competitiva em cidades específicas, por isso a comparação precisa ser feita localmente. Para ver valores por faixa etária, consulte a tabela de preços Amil por idade ou a tabela de preços Unimed por cidade.
Preço de entrada Amil
- Bronze SP enfermaria (0 a 18)R$ 126,03
- Prata enfermaria (0 a 18)R$ 314,84
- Ouro enfermaria (0 a 18)R$ 365,98
Preço de entrada Unimed
- Unimed BH a partir de (0 a 18, pessoa física)R$ 131,36
- Unimed Curitiba Pleno enfermaria (0 a 18)R$ 229,42
- Unimed Fortaleza Interplano Leste enfermaria (0 a 18)R$ 184,13
A Unimed varia muito entre singulares, então o preço de uma cidade não vale para outra. Por isso, o valor que você vê em um município pode não representar a oferta de outro. Para ver a faixa completa da Amil, veja também todos os planos Amil.
Rede credenciada: Amil ou Unimed tem mais hospitais?
A Amil opera uma rede nacional padronizada, o que facilita o atendimento em viagens e mudanças. Ela é uma boa referência para quem precisa de hospitais em diferentes estados sem trocar de plano.
A Unimed, por sua vez, tem rede própria local, construída pela cooperativa de cada cidade. Essa densidade costuma ser maior perto da origem da singular, e é nela que o atendimento tende a ser mais próximo.
A Amil cobre mais de 2 mil hospitais e clínicas no país, com cerca de 20 mil médicos credenciados.
O Sistema Unimed reúne mais de 340 cooperativas, cada uma com rede e política de preço próprias. Para comparar a reputação de cada operadora, consulte a reputação da Amil no Reclame Aqui e as reputação das Unimeds no Reclame Aqui.
Vale confirmar quais hospitais atendem na sua região antes de decidir.
Quero confirmar os hospitais da Amil e da Unimed na minha cidadeAmil ou Unimed para família: qual escolher?
Para famílias, o custo total pesa mais que o preço de um único beneficiário. Por isso, vale calcular o valor somado de todos os membros na faixa etária de cada um.
Na prática, a diferença entre as operadoras aparece no conjunto. A rede onde a família mora e o acesso ao pediatra de confiança costumam pesar tanto quanto o valor mensal.
Exemplo numérico
Uma família de dois adultos de 30 anos e duas crianças de 5 e 8 anos paga cerca de:
R$ 2.177,20 por mês
no Amil Fácil 110 familiar enfermaria, somando 2 × R$ 596,03 e 2 × R$ 492,57.
Na Unimed o cálculo é o mesmo, mas o valor depende da singular da cidade. Por isso, a família deve pedir a cotação com as idades exatas de cada beneficiário.
Amil ou Unimed empresarial: qual é melhor para sua empresa?
No plano empresarial, a Amil parte de R$ 243,66 por beneficiário no S380 enfermaria, faixa de 0 a 18 anos, com mínimo de 2 vidas. É uma entrada acessível para pequenas empresas.
A Unimed empresarial varia por singular. Em Jundiaí, por exemplo, os valores começam em R$ 94,58 para grupos de 30 ou mais vidas e R$ 99,56 para grupos de 2 a 29 vidas. Já em Fortaleza, a partir de R$ 149,44.
Em todos os casos, o plano empresarial costuma ser mais barato por pessoa que o individual, porque o risco é diluído no grupo.
Quer comparar o valor por vida da sua empresa?
Quero cotar Amil e Unimed empresarial para minha empresaAmil ou Unimed acima de 59 anos: qual escolher?
Na última faixa etária, a Amil Bronze chega a R$ 754,55 por mês, enquanto a Amil Prata 59+ custa R$ 1.873,46. Esses valores ilustram como o preço sobe com a idade.
A Unimed varia por singular, e algumas cooperativas têm políticas próprias para a faixa de 59 anos ou mais. Por isso, o melhor caminho é pedir a tabela específica da cidade.
A ANS limita a variação por faixa etária, mas a cobrança aumenta à medida que o beneficiário envelhece. Vale planejar essa curva antes de escolher a linha de cobertura.
Amil e Unimed: carências e reajuste
Carências
As carências seguem a mesma regra da Agência Nacional de Saúde Suplementar (ANS) para ambas as operadoras. Esses são os prazos máximos previstos para planos novos, conforme o Rol de Procedimentos e Eventos em Saúde da ANS:
- 24 horas para urgência e emergência
- 15 dias para consultas e exames simples
- 180 dias para os demais casos
- 300 dias para parto a termo
- 24 meses para doenças preexistentes
Reajuste
No plano individual, o reajuste anual é definido pela ANS e vale para todas as operadoras. Já nos planos coletivos, o reajuste depende da sinistralidade do grupo, ou seja, do uso que a empresa faz do plano ao longo do ano.
Como decidir entre Amil e Unimed em 5 passos
Siga esta ordem para chegar a uma decisão segura e comparável entre as duas operadoras.
- Verifique quais hospitais da sua cidade atendem por cada operadora.
- Confirme se o seu médico está na rede antes de contratar.
- Compare o preço da sua faixa etária nas duas.
- Decida entre plano com e sem coparticipação.
- Verifique a carência e a possibilidade de portabilidade.
Quer que um especialista faça esses cinco passos por você?
Quero ajuda para decidir entre Amil e UnimedPerguntas frequentes: Amil ou Unimed
Respostas diretas às dúvidas mais comuns de quem está comparando as duas operadoras.
Qual é melhor, Amil ou Unimed?
Depende da cidade e do perfil. A Amil tende a ser mais barata e ter abrangência nacional; a Unimed tende a ter rede local mais forte e o médico de confiança na rede.
Qual das duas é mais barata?
A Amil costuma ter o preço de entrada mais baixo, a partir de R$ 126,03 por mês. Porém, em algumas cidades a Unimed tem valores competitivos, então a comparação precisa ser feita por praça.
A Amil tem plano individual?
A Amil não vende plano individual diretamente. A contratação com CPF é feita pelo plano por adesão, via entidade de classe.
A Unimed tem plano individual?
Sim, em várias singulares. O Unimed BH, por exemplo, tem plano pessoa física a partir de R$ 131,36 na faixa de 0 a 18 anos.
Qual das duas tem mais hospitais?
A Amil tem rede nacional com mais de 2 mil hospitais e clínicas. A Unimed tem rede própria local, com densidade maior na cidade de origem da cooperativa.
Posso trocar de Amil para Unimed sem cumprir carência?
Sim, se você tiver plano anterior ativo e fizer a portabilidade de carências da ANS, conforme a RN 438/2018.
Qual das duas é melhor para MEI?
As duas aceitam MEI. O plano empresarial exige no mínimo 2 vidas na Amil e o mínimo varia por singular na Unimed.
Qual das duas reajusta menos?
Nos planos individuais, o reajuste é definido pela ANS e é o mesmo teto para as duas. Nos coletivos, o reajuste depende da sinistralidade do grupo.
Sobre o autor
Ainda em dúvida entre Amil e Unimed?
Um especialista compara as duas operadoras para o seu perfil, sua cidade e seu orçamento.
Falar com um especialista no WhatsAppPlanos de Saúde em Itabaiana
Primeiramente, antes de falarmos sobre os planos de saúde em Itabaiana, é preciso entender cada modalidade, formas de contratação, vantagens e desvantagens de cada produto.
Tipos de convênios médicos vendidos em Itabaiana
- Plano de Saúde Individual: São planos vendidos para pessoa física e não há necessidade de ter formação de nivel superior, técnico ou vínculo público.
- Plano de Saúde Empresarial: São planos voltados para pequenas, médias ou grandes empresas. No entanto, a comercialização e diponibilidade depende da cidade onde está localizada a empresa.
- Plano de Saúde Coletivo por Adesão: Nessa modalidade a oferta varia de acordo com a profissão, grau de instrução ou se tem vínculo público.
Tabela de Preço dos Planos de Saúde em Itabaiana
Preço Amil em Itabaiana
| Tabela de Preço Amil em Itabaiana | ||||
|---|---|---|---|---|
| Idades | Prata Enf | Prata Quarto | Ouro Enf | Platinum R1 Quarto |
| 0 a 18 | 312,22 | 346,57 | 399,26 | 503,38 |
| 19 a 23 | 365,30 | 405,49 | 467,13 | 588,95 |
| 24 a 28 | 445,67 | 494,70 | 569,90 | 718,52 |
| 29 a 33 | 534,80 | 593,64 | 683,88 | 862,22 |
| 34 a 38 | 561,54 | 623,32 | 718,07 | 905,33 |
| 39 a 43 | 617,69 | 685,65 | 789,88 | 995,86 |
| 44 a 48 | 772,11 | 857,06 | 987,35 | 1.244,83 |
| 49 a 53 | 849,32 | 942,77 | 1.086,09 | 1.369,31 |
| 54 a 58 | 1.061,65 | 1.178,46 | 1.357,61 | 1.711,64 |
| 59 ou + | 1.857,89 | 2.062,31 | 2.375,82 | 2.995,37 |
Plano de Saúde Select em Itabaiana
| Tabela de Preço Select em Itabaiana | ||||
|---|---|---|---|---|
| Idades | Select 100 Enf | Select 200 Quarto | Select Premium 110 Enf | Select Premium 120 Quarto |
| 0 a 18 | 288,97 | 358,75 | 329,42 | 408,97 |
| 19 a 23 | 311,31 | 386,66 | 354,90 | 440,79 |
| 24 a 28 | 349,86 | 434,87 | 398,83 | 495,75 |
| 29 a 33 | 395,50 | 491,90 | 450,84 | 560,78 |
| 34 a 38 | 449,41 | 559,30 | 512,31 | 637,61 |
| 39 a 43 | 524,76 | 653,48 | 598,22 | 744,96 |
| 44 a 48 | 678,60 | 845,81 | 773,61 | 964,22 |
| 49 a 53 | 878,76 | 1.096,01 | 1.001,79 | 1.249,46 |
| 54 a 58 | 1.139,18 | 1.421,55 | 1.298,66 | 1.620,57 |
| 59 ou + | 1.480,36 | 1.848,04 | 1.687,62 | 2.106,75 |
Plamed Planos de Saúde em Itabaiana
| Tabela de Preço Plamed em Itabaiana | ||||
|---|---|---|---|---|
| Idades | Preferencial I CECM Enf | Empresarial Basico Sergipe II Enf | Empresarial Especial Sergipe II Quarto | Empresarial Gold I Enf |
| 0 a 18 | 168,58 | 221,36 | 243,45 | 314,47 |
| 19 a 23 | 221,41 | 254,56 | 279,97 | 361,64 |
| 24 a 28 | 254,10 | 302,93 | 333,16 | 430,34 |
| 29 a 33 | 284,16 | 348,37 | 383,14 | 494,91 |
| 34 a 38 | 298,19 | 372,76 | 409,96 | 529,58 |
| 39 a 43 | 336,50 | 432,39 | 475,54 | 614,27 |
| 44 a 48 | 409,76 | 544,82 | 599,19 | 773,99 |
| 49 a 53 | 564,13 | 697,38 | 766,97 | 990,70 |
| 54 a 58 | 760,35 | 934,47 | 1.027,73 | 1.327,52 |
| 59 ou + | 938,03 | 1.280,26 | 1.408,03 | 1.818,87 |
Melhores Planos de Saúde em Itabaiana: Comparativo de Preços
Carência dos Planos de Saúde em Itabaiana
Perguntas e repostas frequentes
1) Quais são os melhores planos de saúde em Itabaiana?
Os melhores planos de saúde em Itabaiana são aqueles que equilibram rede credenciada relevante em Itabaiana e entorno, custo-benefício e boa avaliação na ANS.
Em outras palavras, priorize operadoras com ampla cobertura hospitalar e ambulatorial, opções com ou sem coparticipação, canais digitais eficientes e bons indicadores (IDSS e índice de reclamações). Além disso, verifique se atendem regiões-chave.
2) Quanto custa um plano de saúde em Itabaiana?
O preço de um plano de saúde em Itabaiana varia conforme idade, segmentação (ambulatorial, hospitalar com/sem obstetrícia), padrão de acomodação (enfermaria ou apartamento) e tipo de contratação (individual/familiar, coletivo por adesão ou empresarial).
Como referência prática: planos regionais costumam ter mensalidades mais acessíveis, enquanto planos com cobertura nacional e reembolso tendem a custar mais. Por fim, cotações personalizadas são essenciais para perfis específicos como MEI, famílias e empresas.
3) Qual plano tem melhor rede credenciada em Itabaiana e região?
O “melhor” é o que cobre os hospitais ou laboratórios que você realmente usa, nas áreas onde circula.
Portanto, antes de contratar, liste seus prestadores prioritários (hospitais, clínicas e laboratórios) e confirme a elegibilidade por linha de produto e acomodação. Em seguida, avalie tempo médio de agendamento, disponibilidade de pronto-socorro e serviços complementares (telemedicina, programas de prevenção).
4) Plano individual, familiar, coletivo por adesão ou empresarial: qual escolher em Itabaiana?
A escolha depende do seu perfil e poder de negociação.
- Individual/familiar: oferece previsibilidade de reajuste regulado, embora a oferta seja mais restrita.
- Coletivo por adesão: costuma ter preços de entrada mais competitivos, mas reajustes dependem do contrato coletivo.
- Empresarial (inclui MEI): geralmente apresenta melhor custo por vida, especialmente a partir de 2–3 beneficiários; entretanto, exige documentação empresarial e pode ter regras específicas de elegibilidade.
Em resumo, compare custo total, reajustes e flexibilidade de upgrade.
5) O que é coparticipação e quando vale a pena em Itabaiana?
Coparticipação é uma taxa paga apenas quando você usa o plano; assim, a mensalidade fica menor.
Vale a pena para quem usa pouco o convênio ou prefere reduzir custo fixo. No entanto, para usuários frequentes (crônicos, gestantes, crianças pequenas), planos sem coparticipação podem sair mais vantajosos ao longo do ano.
6) Como funcionam as carências e como reduzi-las?
Carência é o período após a contratação em que determinados serviços ainda não podem ser usados.
Geralmente, consultas e exames simples têm carências mais curtas, enquanto internações e cirurgias exigem prazos maiores. Para reduzir carências, avalie:
- Portabilidade de carências (mudança de plano sem cumprir tudo novamente, se cumprir os critérios).
- Campanhas de isenção ou redução temporária promovidas pelas operadoras.
- Migração dentro da mesma operadora para produtos superiores (quando permitido).
7) É possível fazer portabilidade de carências de Planos de Saúde em Itabaiana? Como funciona?
Sim, é possível fazer portabilidade de carências em Itabaiana quando você cumpre requisitos como tempo mínimo no plano atual, adimplência, bem como compatibilidade entre produtos.
Em suma, você troca de plano sem recomeçar carências equivalentes. Além disso, respeite prazos da janela de portabilidade e guarde comprovantes (contrato, carteirinha, boletos pagos) para agilizar a análise.
8) O que observar em reembolso e regras de utilização?
Sem dúvida se você pretende usar médicos fora da rede, priorize planos com reembolso claro e competitivo.
Mas verifique: valores por especialidade, tetos por procedimento, prazos de envio (app/portal), tempo de pagamento e documentos exigidos (nota fiscal, relatório). Ademais, entenda limites anuais e se há diferenciação por acomodação e segmentação do plano.
9) Quais indicadores da ANS devo avaliar antes de contratar em Itabaiana?
Priorize IDSS mais alto e menor índice de reclamações no canal da ANS.
Além disso, confira rol de coberturas obrigatórias, regras de reajuste (por faixa etária e anual), prazos máximos de atendimento e qualidade dos canais de suporte. Em seguida, avalie a reputação da operadora em sites de avaliação e ouvidoria.
10) Plano com obstetrícia em Itabaiana: o que é essencial?
Sem dúvida, para gestantes, a cobertura hospitalar com obstetrícia é indispensável.
Analise principalmente a carência para parto, rede de maternidades, acompanhamento pré-natal, cobertura de UTI neonatal, quarto privativo (se necessário) e políticas de acompanhante. Igualmente, verifique se há programas de cuidado materno-infantil e teleorientação.
11) Plano de saúde para MEI e pequenas empresas em Itabaiana: como contratar?
MEI ou PMEs podem aproveitar preços por vida mais competitivos no empresarial.
Normalmente, é preciso apresentar CNPJ ativo, documentos societários e, às vezes, comprovação de vínculo dos beneficiários. Além disso, avalie prazos de implantação, exigência de vidas mínimas e possibilidade de inclusão de dependentes e agregados.
12) Planos regionais em Itabaiana x cobertura nacional: qual compensa?
Planos regionais em Itabaiana costumam ser mais econômicos e resolvem a maioria das demandas locais.
Entretanto, se você viaja com frequência, uma cobertura nacional com rede em outros estados e reembolso pode evitar custos inesperados. Portanto, pese mobilidade e frequência de deslocamentos antes de decidir.
13) Como comparar planos de saúde em Itabaiana de forma rápida?
Comece definindo prioridades e faça um quadro comparativo simples.
- Rede essencial por bairro ou cidade-satélite.
- Segmentação e acomodação (ambulatorial, hospitalar com ou sem obstetrícia; enfermaria x apartamento).
- Coparticipação e reembolso (valores ou limites).
- Reajuste e política contratual (individual ou familiar, adesão, empresarial).
- Benefícios digitais (telemedicina, aplicativos, 2ª via, carteirinha digital).
Em seguida, cote os 2–3 finalistas e valide a rede por linha de produto antes de fechar.
14) Como evitar surpresas com reajustes?
Entenda três pontos: tipo de contratação, faixa etária e histórico do contrato.
Planos individuais ou familiares têm reajuste regulado; coletivos por adesão e empresariais seguem regras contratuais. Além disso, use a concorrência a seu favor — muitas vezes, a portabilidade controlada pode reduzir o gasto anual mantendo cobertura equivalente.
15) Quais documentos preciso para contratar planos de saúde em Itabaiana?
Em geral: RG, CPF, comprovante de residência, certidões dos dependentes e, se empresarial, CNPJ e documentos societários.
Por fim, mantenha exames recentes e histórico de saúde em mãos para agilizar declarações e eventuais análises de elegibilidade.
FAQ parte 2
Quais são os Planos de Saúde mais baratos em Itabaiana?
Porém, o valor final depende de idade, cobertura, coparticipação e modalidade.
MEI pode contratar plano de saúde empresarial em Itabaiana?
Sim, MEI geralmente pode contratar coletivo empresarial (normalmente a partir de duas vidas). Guia local:
Quais são os planos mais conhecidos em Itabaiana?
Páginas locais citam Amil, Select, Bradesco Saúde, SulAmérica, Unimed e Hapvida/NotreDame como opções relevantes em Itabaiana.
O que é coparticipação?
É um valor pago além da mensalidade e de acordo com a utilização. Ajuda a baixar o custo fixo, mas pode elevar o gasto total se você usar muito.
Como saber se um hospital específico está na rede?
Confira a lista de credenciados no site da operadora e valide com o corretor.
Quais carências são comuns?
Em geral: 24h (urgência/emergência), até 180 dias (demais procedimentos) e até 300 dias (parto). Mas, se for CPT a carência é de 24 meses para preexistências em alguns casos.
Posso trocar de plano sem cumprir novas carências?
Sim, via portabilidade quando atendidos critérios principalmente de tempo de permanência, compatibilidade e adimplência.
Plano individual ou por adesão: qual escolher?
Individual tem reajuste regulado; adesão pode ser mais barato, mas exige vínculo a entidade de classe e reajuste coletivo.
Empresarial/MEI é sempre mais barato?
Não necessariamente. Depende de faixa etária, número de vidas, sinistralidade do grupo e campanhas comerciais. Cote as três modalidades.
Vale a pena ter reembolso?
Se você pretende consultar médicos fora da rede ou viajar com frequência, pode valer.
Enfermaria ou apartamento?
Apartamento oferece quarto privativo, mas encarece a mensalidade. No entanto, se a diferença couber no seu orçamento e conforto é prioridade, pode compensar.
Cobertura odontológica está inclusa?
Alguns planos incluem; outros vendem como adicional. Verifique o contrato e a rede odontológica.
Os Planos de Saúde em Itabaiana cobrem procedimentos estéticos?
Via de regra, não. Só quando houver indicação médica e cobertura prevista no rol e normas aplicáveis.
Como evitar surpresas na fatura?
Entenda a coparticipação, autorizações e regras de reembolso. Guarde protocolos e acompanhe o extrato do beneficiário.
Quanto tempo leva para começar a usar?
Serviços básicos em urgência/emergência após 24h; demais conforme carências do produto. Algumas campanhas concedem redução/isenção.
Onde comparar planos de Saúde em Itabaiana?
Além de consultar corretores especializados, verifique guias e comparativos locais:
Dicas para Economizar ao Contratar um Plano de Saúde
Verifique a rede credenciada: Certifique-se de que os hospitais e clínicas que você utiliza estão incluídos.
Compare preços e coberturas: Use ferramentas online ou consulte um corretor especializado.
Escolha planos regionais: Eles costumam ser mais baratos e atendem bem quem não viaja com frequência.
Considere planos com coparticipação: A mensalidade é mais baixa, mas você paga uma taxa ao usar o serviço.
Em resumo, escolher dentre os melhores planos de saúde em Itabaiana, vai depender das suas necessidades específicas e do seu orçamento. Portanto, é essencial comparar as opções disponíveis e considerar fatores como a rede credenciada, a cobertura oferecida e o custo do plano. Por fim, você poderá garantir que está recebendo o melhor atendimento possível para você e sua família.
Gostaria de Cotar Outros Planos de Saúde? Clique AQUI!
