
Planos de Saúde em São Paulo 2026: Preços, Ranking e Comparativo
Quais são os melhores planos de saúde em São Paulo em 2026? Depende do seu perfil. Para o menor preço: UniHosp (R$ 87,98) e Hapvida (R$ 93,60). Já para custo-benefício regional: Amil Bronze (R$ 105,46) ou Trasmontano (R$ 128,44). Para cobertura nacional: Bradesco, SulAmérica e NotreDame. Para idosos: MedSênior e Prevent Senior. Sem CNPJ: o plano por adesão da SulAmérica parte de R$ 466,04. Em 2026, o reajuste ANS dos individuais é de 5,11%.
São Paulo concentra o maior mercado de planos de saúde do Brasil, com mais de 40 operadoras ativas. Além disso, a capital reúne redes regionais econômicas e hospitais de referência internacional. Na prática, a melhor escolha depende do seu perfil, do seu bairro e dos hospitais que você usa. Portanto, este guia reúne os preços por operadora, o ranking por critério, as três modalidades de contratação e os indicadores de qualidade.
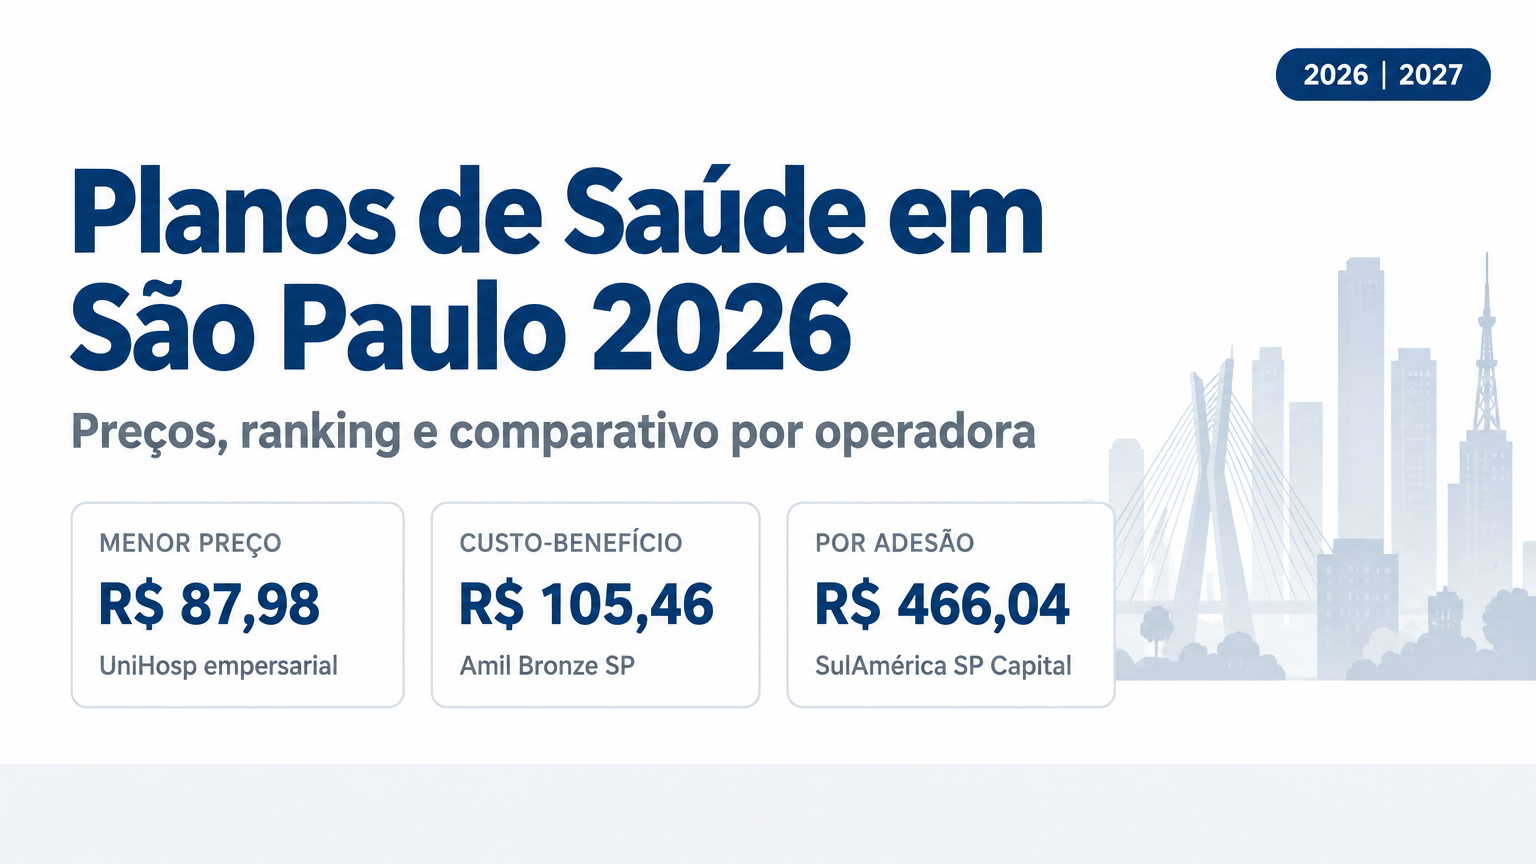
Ranking dos Melhores Planos de Saúde em São Paulo 2026
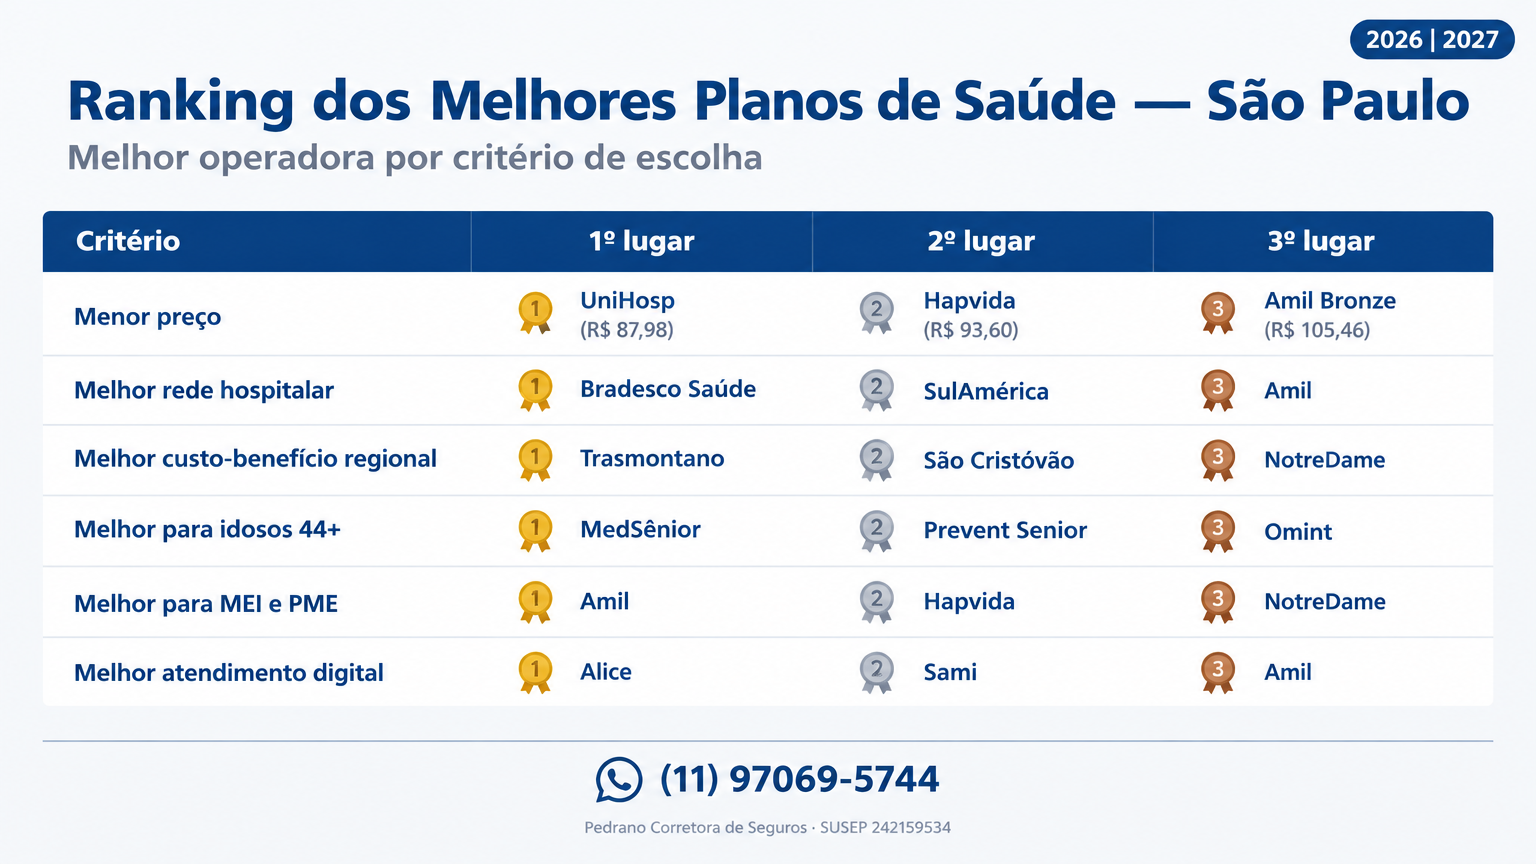
Qual o melhor plano de saúde em São Paulo? Não existe um único melhor — existe o melhor para cada critério. Além disso, comparar por um só fator leva a decisões ruins. Na prática, use o ranking abaixo conforme a sua prioridade. Portanto, escolha o critério que mais pesa no seu caso.
| Critério | 1º lugar | 2º lugar | 3º lugar |
|---|---|---|---|
| Menor preço | UniHosp (R$ 87,98) | Hapvida (R$ 93,60) | Amil Bronze (R$ 105,46) |
| Melhor rede hospitalar | Bradesco Saúde | SulAmérica | Amil |
| Melhor custo-benefício regional | Trasmontano | São Cristóvão | NotreDame |
| Melhor para idosos 44+ | MedSênior | Prevent Senior | Omint |
| Melhor para MEI e PME | Amil | Hapvida | NotreDame |
| Melhor atendimento digital | Alice | Sami | Amil |
Preço dos Melhores Planos de Saúde em São Paulo
Os valores abaixo são o preço de entrada de cada operadora, na faixa de 0 a 18 anos, modalidade empresarial. Além disso, todos variam por faixa etária, acomodação e praça. Na prática, o preço sobe conforme a idade. Portanto, use como referência e solicite cotação com a sua idade exata.
- UniHosp: empresarial a partir de R$ 87,98
- Hapvida: a partir de R$ 93,60
- Amil: Bronze SP empresarial a partir de R$ 105,46; individual a partir de R$ 158,78
- Trasmontano: empresarial a partir de R$ 128,44; individual a partir de R$ 294,88
- NotreDame Intermédica: empresarial a partir de R$ 160,08; individual a partir de R$ 357,14
- Bradesco Saúde: Efetivo empresarial a partir de R$ 218,35
- São Cristóvão Saúde: empresarial enfermaria a partir de R$ 222,06
- Porto Seguro: empresarial a partir de R$ 234,80
- SulAmérica: a partir de R$ 255,99
- Alice: a partir de R$ 350,78
- Omint: empresarial a partir de R$ 751,29
- MedSênior: empresarial a partir de R$ 855,78
As Três Modalidades de Contratação
Qual modalidade de plano de saúde escolher em São Paulo? Depende do seu vínculo. O empresarial exige CNPJ e é o mais barato. O por adesão exige vínculo com entidade de classe e fica no meio. O individual aceita qualquer pessoa física, mas é o mais caro. Além disso, cada um tem regra própria de reajuste. Na prática, a diferença de preço chega a 82%. Portanto, use a tabela abaixo para identificar o seu caso.
| Modalidade | Quem pode contratar | Preço de entrada (0-18) | Reajuste |
|---|---|---|---|
| Empresarial ou MEI | CNPJ ativo | R$ 105,46 (Amil) | Sinistralidade do grupo |
| Por adesão | Profissional com entidade de classe | R$ 466,04 (SulAmérica) | Sinistralidade do grupo |
| Individual | Qualquer pessoa física | R$ 600,70 (Amil) | Teto da ANS |
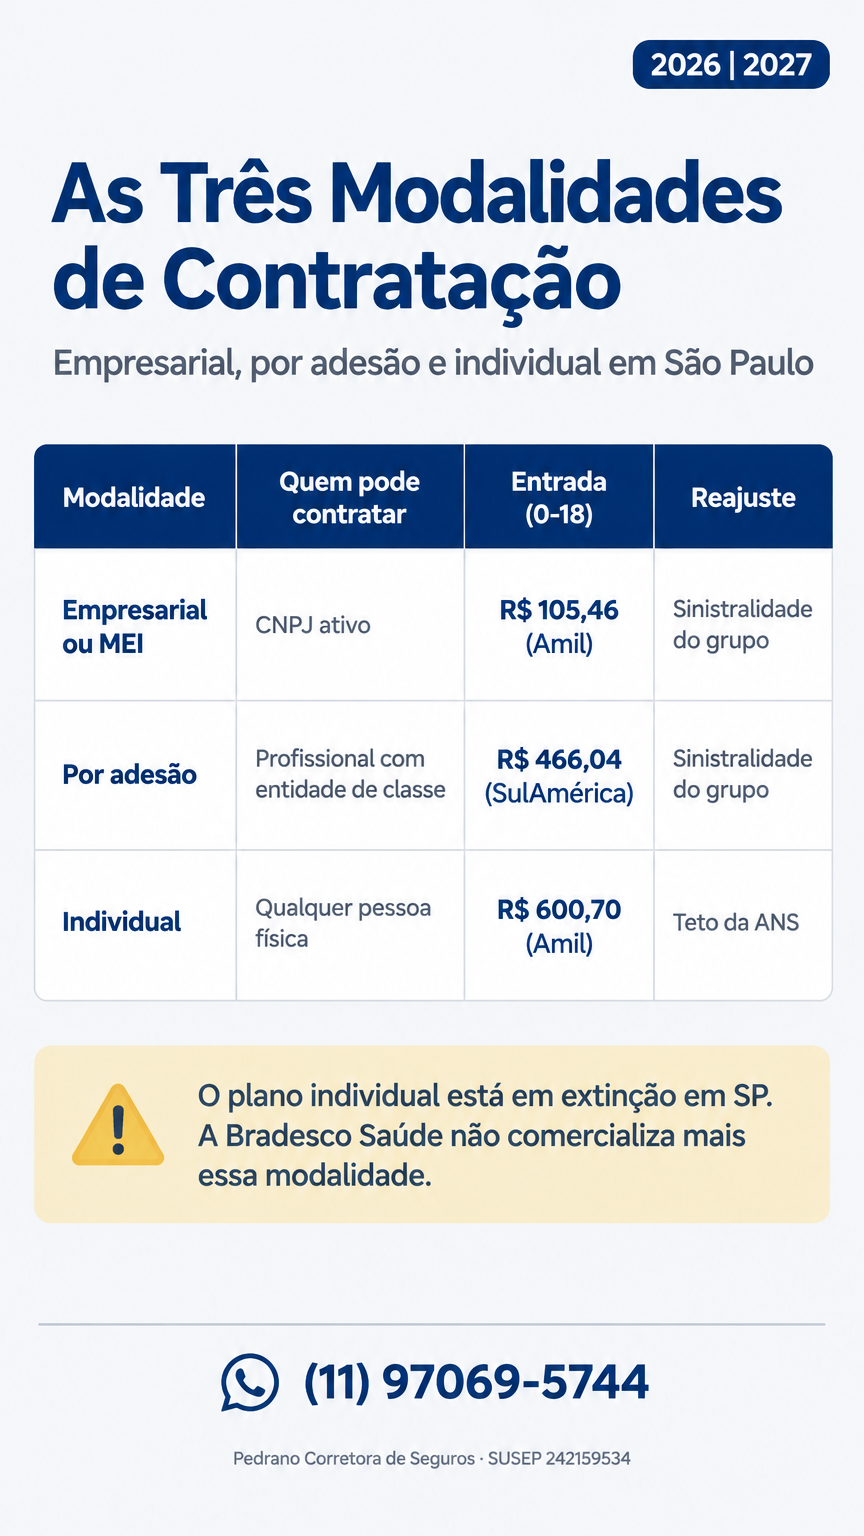
Atenção: o plano individual está em extinção em SP. A Bradesco Saúde não comercializa mais essa modalidade — só coletivo empresarial ou por adesão. Unimed, Hapvida e Porto Seguro têm oferta individual regional limitada.
Planos de Saúde Empresariais em São Paulo
A modalidade empresarial é a mais barata do mercado e atende empresas a partir de 2 vidas. Além disso, o MEI também pode contratar usando o próprio CNPJ. Na prática, o custo por vida é até 82% menor que o individual. Portanto, quem tem CNPJ deve sempre começar por aqui.
Tabela Comparativa Empresarial
A tabela abaixo compara as seis operadoras com maior volume de contratação em São Paulo, nas dez faixas etárias da ANS. Além disso, os valores são de plano empresarial com acomodação enfermaria. Portanto, localize a sua faixa e compare.
| Faixa etária | SulAmérica | Bradesco Saúde | Amil | Unimed | Hapvida | Porto Seguro |
|---|---|---|---|---|---|---|
| 0 a 18 anos | R$ 255,99 | R$ 338,49 | R$ 105,46 | R$ 263,18 | R$ 93,60 | R$ 234,80 |
| 19 a 23 anos | R$ 319,98 | R$ 399,42 | R$ 143,21 | R$ 322,13 | R$ 126,34 | R$ 314,37 |
| 24 a 28 anos | R$ 396,77 | R$ 483,29 | R$ 168,11 | R$ 403,35 | R$ 149,31 | R$ 386,98 |
| 29 a 33 anos | R$ 440,43 | R$ 579,95 | R$ 168,11 | R$ 445,73 | R$ 149,31 | R$ 438,55 |
| 34 a 38 anos | R$ 471,26 | R$ 661,14 | R$ 168,11 | R$ 474,75 | R$ 149,31 | R$ 475,17 |
| 39 a 43 anos | R$ 546,66 | R$ 680,97 | R$ 187,78 | R$ 550,71 | R$ 177,34 | R$ 476,29 |
| 44 a 48 anos | R$ 653,48 | R$ 829,12 | R$ 259,32 | R$ 658,32 | R$ 230,54 | R$ 559,99 |
| 49 a 53 anos | R$ 765,88 | R$ 975,21 | R$ 309,63 | R$ 789,54 | R$ 299,70 | R$ 631,05 |
| 54 a 58 anos | R$ 911,79 | R$ 1.160,50 | R$ 445,25 | R$ 937,37 | R$ 389,61 | R$ 779,71 |
| 59 anos ou mais | R$ 1.535,91 | R$ 2.030,76 | R$ 631,36 | R$ 1.579,08 | R$ 561,54 | R$ 1.310,64 |
Os valores são de referência para São Paulo. Em outras praças, os preços mudam conforme a tabela da operadora naquela região.
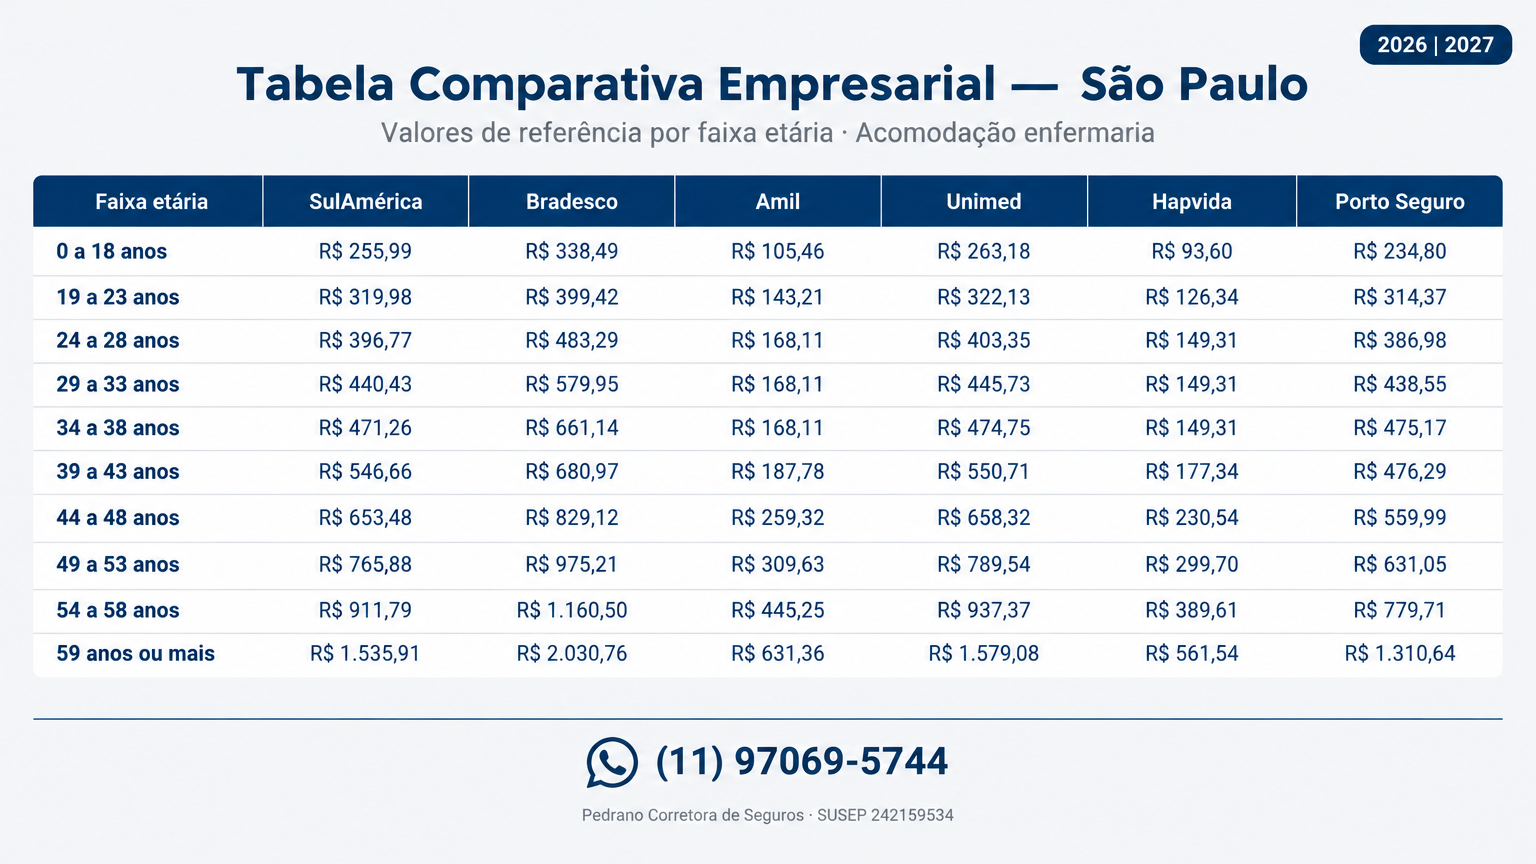
Tabela de Preços SulAmérica por Adesão — SP Capital
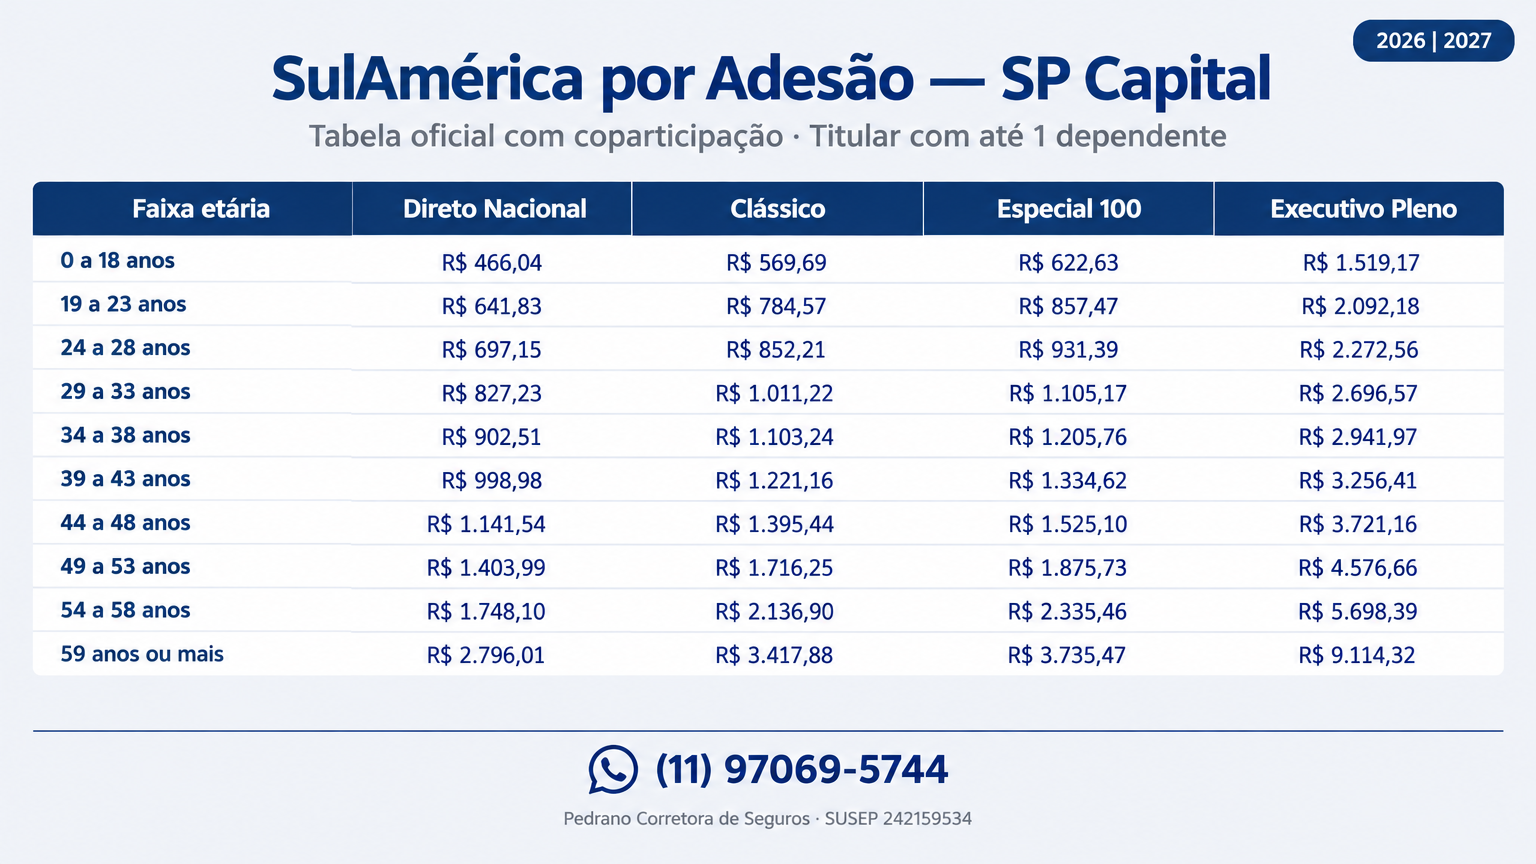
A tabela abaixo é a oficial da SulAmérica Saúde por adesão para a região de SP Capital, com coparticipação. Além disso, ela mostra o perfil titular com até um dependente. Na prática, o perfil com dois ou mais dependentes tem desconto por volume de vidas. Portanto, simule com o tamanho real do seu grupo familiar.
| Faixa etária | Direto Nacional | Clássico | Especial 100 | Executivo Pleno |
|---|---|---|---|---|
| 0 a 18 anos | R$ 466,04 | R$ 569,69 | R$ 622,63 | R$ 1.519,17 |
| 19 a 23 anos | R$ 641,83 | R$ 784,57 | R$ 857,47 | R$ 2.092,18 |
| 24 a 28 anos | R$ 697,15 | R$ 852,21 | R$ 931,39 | R$ 2.272,56 |
| 29 a 33 anos | R$ 827,23 | R$ 1.011,22 | R$ 1.105,17 | R$ 2.696,57 |
| 34 a 38 anos | R$ 902,51 | R$ 1.103,24 | R$ 1.205,76 | R$ 2.941,97 |
| 39 a 43 anos | R$ 998,98 | R$ 1.221,16 | R$ 1.334,62 | R$ 3.256,41 |
| 44 a 48 anos | R$ 1.141,54 | R$ 1.395,44 | R$ 1.525,10 | R$ 3.721,16 |
| 49 a 53 anos | R$ 1.403,99 | R$ 1.716,25 | R$ 1.875,73 | R$ 4.576,66 |
| 54 a 58 anos | R$ 1.748,10 | R$ 2.136,90 | R$ 2.335,46 | R$ 5.698,39 |
| 59 anos ou mais | R$ 2.796,01 | R$ 3.417,88 | R$ 3.735,47 | R$ 9.114,32 |
Valores de referência para SP Capital, com coparticipação. Em outras praças, os preços mudam conforme a tabela da operadora naquela região.
Planos de Saúde para Pessoa Física em São Paulo
Quem não tem CNPJ consegue contratar plano de saúde em São Paulo? Sim, por dois caminhos: o plano individual ou o plano por adesão. Além disso, o MEI abre uma terceira via, o empresarial com CNPJ. Na prática, o individual é a opção mais cara das três. Portanto, entenda a diferença antes de cotar.
O plano individual está em extinção. A Bradesco Saúde não comercializa mais essa modalidade — só coletivo empresarial ou por adesão. Além disso, Unimed, Hapvida e Porto Seguro têm oferta individual regional limitada. Na prática, restam poucas operadoras com linha individual ativa em SP. Portanto, o plano por adesão virou o caminho principal de quem não tem CNPJ.
O plano por adesão exige vínculo com entidade de classe. Ele é contratado por meio de uma associação profissional, como a ANAPROPLIE para profissionais liberais, por exemplo. Além disso, é preciso comprovar o registro na categoria. Na prática, o preço é negociado em bloco e fica próximo do empresarial. Portanto, confirme se a sua profissão tem entidade conveniada.
Tabela de Preços Amil Individual — SP
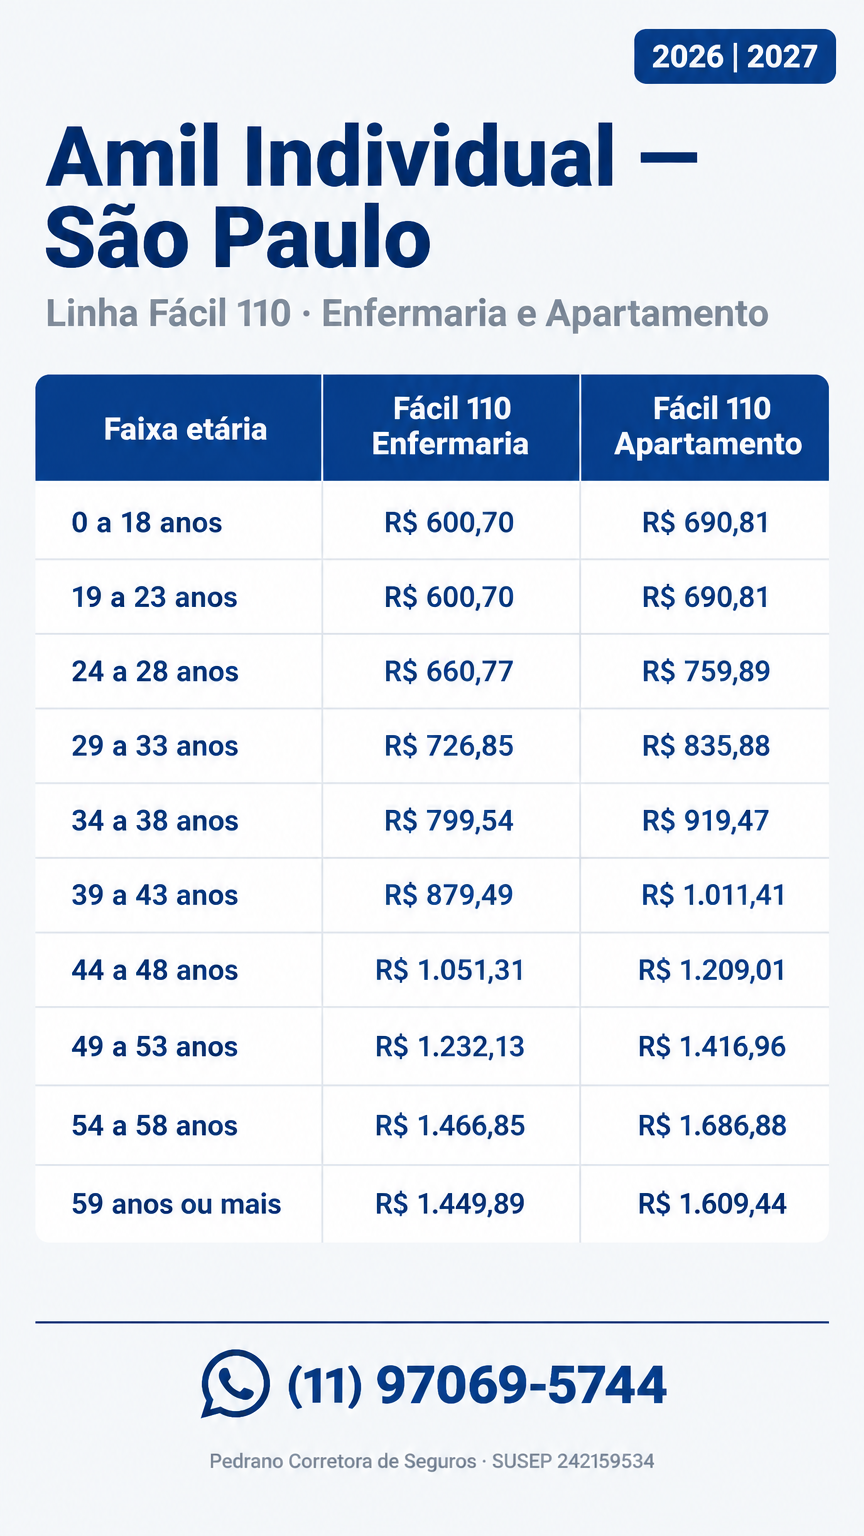
A Amil é uma das poucas operadoras que ainda vendem plano individual em São Paulo. Além disso, o Fácil 110 é a linha de entrada, com enfermaria e apartamento. Dessa forma, é a alternativa para quem não tem entidade de classe nem CNPJ. Portanto, compare com a tabela por adesão antes de decidir.
| Faixa etária | Amil Fácil 110 Enfermaria | Amil Fácil 110 Apartamento |
|---|---|---|
| 0 a 18 anos | R$ 600,70 | R$ 690,81 |
| 19 a 23 anos | R$ 600,70 | R$ 690,81 |
| 24 a 28 anos | R$ 660,77 | R$ 759,89 |
| 29 a 33 anos | R$ 726,85 | R$ 835,88 |
| 34 a 38 anos | R$ 799,54 | R$ 919,47 |
| 39 a 43 anos | R$ 879,49 | R$ 1.011,41 |
| 44 a 48 anos | R$ 1.051,31 | R$ 1.209,01 |
| 49 a 53 anos | R$ 1.232,13 | R$ 1.416,96 |
| 54 a 58 anos | R$ 1.466,85 | R$ 1.686,88 |
| 59 anos ou mais | R$ 1.449,89 | R$ 1.609,44 |
Valores de referência para São Paulo. Em outras praças, os preços mudam conforme a tabela da operadora naquela região.
Planos de Saúde em São Paulo
Bradesco Saúde
É uma das operadoras mais procuradas em SP pela amplitude da rede. Além disso, o plano Efetivo é a porta de entrada, com boa cobertura e teleconsulta. Na prática, é a escolha de quem quer rede nacional sem pagar premium. Portanto, o Efetivo parte de R$ 218,35 no empresarial.
SulAmérica
É forte no público premium e no atendimento nacional. Além disso, tem três linhas com perfis bem diferentes de rede. Na prática, o Direto Nacional é a entrada, o Especial 100 é o intermediário e por fim o Executivo é o topo. Portanto, a diferença de preço reflete a rede.
Amil
Tem o menor preço de entrada entre as grandes operadoras nacionais. Além disso, o Bronze SP parte de R$ 105,46 no empresarial. Na prática, é a opção de quem quer rede nacional pagando pouco. Portanto, confirme a rede da linha Bronze na sua região.
Unimed
É sem dúvida a maior rede médica do país, com presença capilar em todos os bairros. Além disso, cada singular tem tabela e rede próprias. Na prática, o Básico é a entrada e o Master é o topo. Portanto, confirme a singular da sua cidade antes de contratar.
Hapvida e NotreDame
A Hapvida opera com rede própria e tem o menor preço do mercado. Além disso, a linha Notredame amplia a cobertura em algumas regiões. Na prática, o 200 SP Capital parte de R$ 93,60. Portanto, é a opção mais econômica para quem aceita rede própria.
Porto Seguro
Combina preço competitivo com a força da marca no seguro automotivo. Além disso, oferece descontos para quem tem outros produtos Porto. Na prática, o plano empresarial parte de R$ 234,80. Portanto, vale comparar se você já é cliente do grupo.
Regionais
Trasmontano, São Cristóvão e UniHosp são sem dúvida as melhores opções de custo-benefício em São Paulo. Além disso, elas têm rede própria e atendimento próximo. Na prática, a Trasmontano tem o IGESP e presença no litoral, a São Cristóvão tem hospital próprio na Zona Leste e por fim a UniHosp que tem o menor preço do mercado. Portanto, para quem mora na região de cobertura, são as escolhas mais econômicas.
Digitais
Alice e Sami. Focam em atendimento por aplicativo e médico da família. Além disso, cobrem consultas ilimitadas e exames. Na prática, o foco é São Paulo e região metropolitana. Portanto, valem para quem valoriza atendimento tecnológico e não precisa de rede hospitalar ampla.
Reclame Aqui: Reputação das Operadoras
Qual operadora tem a melhor nota no Reclame Aqui? A nota varia de 0 a 10 e mede a experiência do consumidor com o atendimento. Além disso, o dado mais relevante é a taxa de reclamações resolvidas. Por exemplo, uma operadora com nota regular pode gerar atrito na autorização de exames. Portanto, consulte os indicadores antes de fechar o contrato.
| Operadora | Nota | Reputação | Reclamações | % resolvidas | Ranking na categoria |
|---|---|---|---|---|---|
| Alice | 8,0 | Ótimo | — | — | — |
| Prevent Senior | 7,9 | Boa | 3.646 | — | — |
| UniHosp Saúde (SP) | 7,5 | Boa | 267 | — | — |
| MedSênior | 7,5 | Boa | 1.275 | 72,9% | — |
| Amil | 7,4 | Boa | 8.172 | — | 46º |
| Hapvida Saúde | 7,2 | Boa | 14.821 | — | — |
| Bradesco Saúde | 6,8 | Regular | 5.480 | — | — |
| SulAmérica Saúde e Odonto | 6,6 | Regular | 6.172 | — | — |
| Seguros Unimed | 6,5 | Regular | — | 60,5% | — |
| Unimed CNU | 6,2 | Regular | 1.620 | 62,1% | — |
Carências, Coparticipação e Reajuste
As carências seguem as regras da ANS. Além disso, campanhas e portabilidade podem reduzir prazos. Dessa forma, quem tem plano anterior pode reduzir quase tudo para 24 horas. Portanto, guarde a carta de permanência do plano atual.
| Tipo de cobertura | Carência máxima |
|---|---|
| Urgência ou emergência | 24 horas |
| Consultas ou exames simples | 30 dias |
| Cirurgias ou internações | 180 dias |
| Parto (gestação planejada) | 300 dias |
| Doença preexistente (CPT) | Até 24 meses |
A coparticipação reduz a mensalidade em troca de um valor pago por uso. Além disso, ela compensa para quem usa pouco o plano. Na prática, quem faz muitas consultas ou exames deve preferir planos sem coparticipação. Portanto, simule o custo total anual antes de decidir.
O reajuste dos planos individuais em 2026 é de 5,11%, conforme o teto da ANS, válido para contratos com aniversário entre maio de 2026 e abril de 2027. Além disso, os planos coletivos e empresariais não têm teto e são reajustados por sinistralidade. Na prática, o reajuste coletivo pode superar o individual. Portanto, revise a cláusula do contrato antes de renovar.
Planos para MEI e Pequenas Empresas em SP
MEI pode contratar plano de saúde em São Paulo? Sim. O MEI contrata pela modalidade empresarial, usando o próprio CNPJ. Além disso, é preciso ter o CNPJ ativo e, em alguns casos, tempo mínimo de abertura. Na prática, o custo por vida é menor que no individual. Portanto, o Amil Bronze parte de R$ 105,46 no empresarial.
Como Contratar Planos de Saúde em São Paulo
O passo a passo é: definir o perfil ou o orçamento, listar os hospitais que você usa, comparar pelo menos três operadoras com duas linhas cada, solicitar cotação com a sua idade exata e revisar rede, carência, coparticipação e reajuste antes de assinar. Além disso, a contratação pode ser feita online ou com um consultor. Na prática, contar com um corretor ajuda a comparar melhor. Portanto, confirme a rede por escrito antes de fechar.
FAQ: Dúvidas Frequentes sobre Planos de Saúde em SP
Quanto custa um plano de saúde em São Paulo?
Os valores partem de R$ 87,98 no empresarial (UniHosp) e R$ 93,60 no individual (Hapvida). Além disso, planos nacionais partem de R$ 218 a R$ 350. Na prática, o preço varia por faixa etária, cobertura e coparticipação. Portanto, solicite cotação com a sua idade exata.
Qual o melhor plano de saúde em São Paulo?
Depende do perfil. Para preço, UniHosp e Hapvida. Para custo-benefício regional, Amil e Trasmontano. Mas, já para cobertura nacional, Bradesco, SulAmérica e NotreDame. Além disso, para idosos, MedSênior e Prevent Senior. Portanto, não existe uma única resposta e você deve listar seus hospitais preferidos e compare os finalistas.
Qual o plano de saúde mais barato de São Paulo?
O plano mais barato é o UniHosp, a partir de R$ 87,98 no empresarial, seguido pelo Hapvida, a partir de R$ 93,60. Além disso, o Amil Bronze parte de R$ 105,46. Na prática, os três têm rede mais restrita. Portanto, confirme a rede da sua região antes de escolher.
Quem não tem CNPJ consegue plano de saúde em São Paulo?
Sim, por duas vias: o plano individual, com poucas operadoras disponíveis, e o plano por adesão, via entidade de classe. Além disso, o individual parte de R$ 600,70 na Amil e o por adesão de R$ 466,04 na SulAmérica. Na prática, o por adesão é mais barato. Portanto, verifique se a sua profissão tem entidade conveniada.
Qual a diferença entre plano individual e por adesão?
O individual é contratado direto com a operadora e tem reajuste regulado pela ANS. Mas, já o por adesão é contratado via entidade de classe, com preço negociado em bloco. Além disso, o por adesão não tem teto de reajuste. Na prática, o por adesão é mais barato na entrada. Portanto, pese o preço contra a previsibilidade do reajuste.
Qual a nota da Unimed no Reclame Aqui?
A nota varia por singular, porque cada Unimed é uma cooperativa independente. Além disso, a Central Nacional Unimed tem nota própria. Na prática, consulte a página da singular da sua cidade. Portanto, não use a nota de outra região como referência.
Qual o IDSS da ANS das operadoras de SP?
O IDSS varia por operadora e é divulgado anualmente pela ANS, com escala de 0 a 1. Além disso, a faixa de 0,80 a 1,00 é a avaliação máxima. Na prática, o índice mede qualidade assistencial e sustentabilidade. Portanto, consulte o portal da ANS para o dado atualizado.
Qual plano é melhor para idosos em São Paulo?
Para idosos, destacam-se a MedSênior e a Prevent Senior. A MedSênior atende a partir de 44 anos, com programas de prevenção. Além disso, a Prevent Senior tem rede própria robusta em SP. Na prática, compare a rede hospitalar e o histórico de reajuste. Portanto, solicite cotação com a sua idade exata.
Existe plano de saúde individual em São Paulo?
Sim, mas a oferta é limitada. Amil, Trasmontano, São Cristóvão, Alice e Hapvida ainda vendem individual em SP. Além disso, a Bradesco Saúde encerrou essa modalidade. Na prática, os valores partem de R$ 350,78 (Alice) a R$ 600,70 (Amil). Portanto, compare as opções para o seu CEP.
Quais são as carências dos planos de Saúde em São Paulo?
As carências seguem a ANS: 24 horas para urgência ou emergência, até 30 dias para consultas e exames simples, até 180 dias para internações e procedimentos complexos e 300 dias para parto. Além disso, doenças preexistentes têm cobertura parcial temporária de 24 meses. Portanto, confirme a tabela por escrito.
Como economizar no plano de saúde em SP?
Economize escolhendo coparticipação moderada, enfermaria e abrangência regional. Além disso, avalie o plano empresarial se tiver CNPJ e aproveite campanhas de carência reduzida. Na prática, a portabilidade também reduz custos mantendo cobertura. Portanto, compare o custo total, não apenas a mensalidade.
Quais são meus direitos como consumidor?
Seus direitos incluem cobertura do rol da ANS, atendimento de urgência após 24 horas e reajuste dentro do teto legal. Além disso, a operadora deve justificar negativas por escrito. Na prática, a ANS e o Procon recebem reclamações. Portanto, guarde protocolos e documentos.
Sobre o autor
Corretor de seguros registrado na SUSEP PF sob o nº 231148767, fundador da Pedrano Corretora de Seguros (SUSEP PJ 242159534), com mais de 10 anos de atuação em planos de saúde. Já atendeu mais de 5 mil famílias e empresas. Valide o registro na Pesquisa de Corretores da SUSEP.
Respostas de 4